🏛️ Resumo 6 — Política Económica (IEco · Exame)
Parent project: MOC - Introducao a Economia Índice: Resumo IEco 0 - Indice (Exame) · ← anterior Resumo IEco 5 - Inflacao, Moeda e Bancos · seguinte → Resumo IEco 7 - Economia Internacional
Âmbito
- Teoria: Teórica 6, Política Económica (v2), págs. 2–52 do PDF.
- Nas págs. 2–51, página do PDF = nº do slide.
- A p.52 do PDF tem o rodapé “54”.
- Nesta nota cito sempre a página do PDF (“p.”).
- Prática:
- Ficha 6, ex. 6.3–6.9 (★) e ainda 6.1, 6.2 e 6.10–6.12, todos com solução oficial.
- Ao contrário do que o plano previa, as EM 6.5 e 6.9 têm solução realçada no PDF.
- Exame-Exemplo: Q6, Q9, Q11d, Q13a, Q13b. Valem cerca de 5 valores: é o capítulo com mais peso.
- Duas partes:
- A — Política Monetária (BCE, transmissão, limites, credibilidade).
- B — Política Orçamental & Dívida (multiplicador, estabilizadores, défice, dívida, governo).
- Fica de fora:
- Bancos, moeda lata e inflação (definições, IPC, causas) → Resumo IEco 5 - Inflacao, Moeda e Bancos.
- A política cambial e o trilema, que o slide 2 só nomeia → Resumo IEco 7 - Economia Internacional.
- O consumption smoothing → Resumo IEco 3 - Crescimento Economico e Progresso Tecnologico §3.
O que os slides não têm (não inventar)
- Nas págs. 2–21 (monetária) não há fórmulas. Não aparecem o multiplicador monetário, M1/M2, a regra de Taylor nem a equação de Fisher.
- Os símbolos , e da fórmula de não são definidos no slide (p.28).
- Pelo que vem antes, é quase certo que = PMC (p.23), = taxa de imposto (p.25) e = PMI (p.26). Esta leitura é inferência.
- Os slides também não dão as funções , e .
- O multiplicador não tem exemplo numérico nos slides. O de §B4 é construído.
- Os slides não dão fórmula para a dinâmica da dívida (nada como ): só duas condições em palavras.
- Os limites de 3% (défice) e 60% (dívida) só aparecem como linha “Threshold” nos gráficos. Os slides não nomeiam o PEC nem Maastricht.
- A expressão “policy mix” não aparece nos slides.
🗺️ Mapa do Capítulo
| Secção | Ideia central | Págs. |
|---|---|---|
| A1. Instrumentos e base monetária | Monetária (BC), orçamental (Governo), cambial (Cap. 7); só o BC cria moeda legal | 2–5 |
| A2. Transmissão | Taxa diretora → mercado monetário (Euribor) → juros do crédito → C e I; cadeia do BCE | 6–13 |
| A3. Limites, sacrifício, credibilidade | ZLB, armadilha da liquidez, QE; zona euro sem política própria; rácio de sacrifício ≈ 5; metas de 2%, independência, forward guidance; hiperinflação | 14–21 |
| B4. PMC, PMI e multiplicador | ; fugas (poupança, impostos, importações); | 23–28 |
| B5. Estabilizadores e paradoxo | Estabilizadores automáticos vs deliberados; paradoxo da parcimónia | 29–30 |
| B6. Défice, saldo, austeridade | Défice primário (contracíclico); saldo (pró-cíclico); défice = fluxo, dívida = stock | 31–33 |
| B7. Dívida pública | Dívida/PIB desce com saldo primário > 0 ou PIB a crescer mais do que a dívida; PT ≈ 131% → 137,5% → ≈ 96% | 34–41 |
| B8. Choques, policy mix e governo | COVID: monetária + orçamental (PRR); incentivos, regulação, persuasão, provisão; limites ao poder | 42–52 |
Fio condutor
- O Resumo 5 mostrou que a inflação e o ciclo custam. Este capítulo responde à pergunta “quem estabiliza e como?” (p.2): o PIB flutua porque as decisões de consumo e investimento das famílias e das empresas “por vezes podem desestabilizar a economia”.
- Banco Central (Parte A): mexe no preço do dinheiro, a taxa de juro. Juros mais altos → menos despesa hoje → menos inflação. Funciona melhor quando é credível, porque as expectativas fazem metade do trabalho.
- Tem dois limites: os juros não descem abaixo de zero, e um país do euro não tem BC próprio.
- Governo (Parte B): mexe diretamente na procura ( e ). Cada euro gasto multiplica-se pelo fluxo circular, até se perder em fugas.
- O custo é o défice (fluxo), que se acumula em dívida (stock).
- A dívida só é sustentável se o rácio dívida/PIB não crescer sempre.
🅰️ Parte A — Política Monetária
🏦 A1. Instrumentos e base monetária
Como estabilizar a economia? (p.2)
Política Quem a faz Onde Monetária Banco Central Parte A Orçamental Governo Parte B (Cambial) — Cap. 7 → Resumo IEco 7 - Economia Internacional
Definições (p.4)
- Base monetária (base money) = notas e moedas. É dinheiro como moeda legal (legal tender), isto é, moeda fiduciária / fiat money: “tem de ser aceite por lei como pagamento”.
- “O Banco Central é o único banco que pode criar legal tender”:
- atua como banco dos bancos comerciais, que têm contas no BC;
- ao creditar estas contas, o BC cria moeda.
Armadilhas
- Base monetária ≠ moeda lata. A moeda lata inclui também a moeda bancária, criada pelos bancos comerciais quando emprestam (ver Resumo IEco 5 - Inflacao, Moeda e Bancos). Os bancos comerciais criam moeda bancária; só o BC cria moeda legal.
- Fiat = o valor vem da lei e da confiança, não de ouro. Por isso a confiança no BC é central (A3).
🔗 A2. Transmissão da política monetária
Ideia (p.6)
- “Para estimular a economia, o Banco Central estimula o investimento e o consumo através da redução da taxa de juro real e/ou através de injeções de liquidez.”
- A taxa de juro do BC afeta a despesa porque as famílias e as empresas pedem emprestado para consumir e investir.
- Regra de bolso do slide: “juros mais altos → menos despesa hoje”.
Três taxas de juro (p.7)
- Taxa de juro de política monetária (policy rate): é definida pelo Banco Central, no mercado monetário, para atingir a despesa privada desejada.
- Mercado monetário: os bancos emprestam entre si à taxa de juro de curto prazo. Na zona euro, a referência é a Euribor (p.8): “a taxa média a que um painel de bancos europeus empresta entre si”. É cotada diariamente e serve de referência a empréstimos, crédito à habitação, obrigações e derivados.
- Taxa de empréstimos (lending rate): é cobrada pelos bancos comerciais às famílias e às empresas. É escolhida para maximizar o lucro, dada a taxa diretora e o risco percebido do empréstimo.
A cadeia que se segue nos slides (pp.7–12): (Os slides mostram-na pela sequência de gráficos “Da Euribor ao Crédito à Habitação”. Não a escrevem numa frase.)
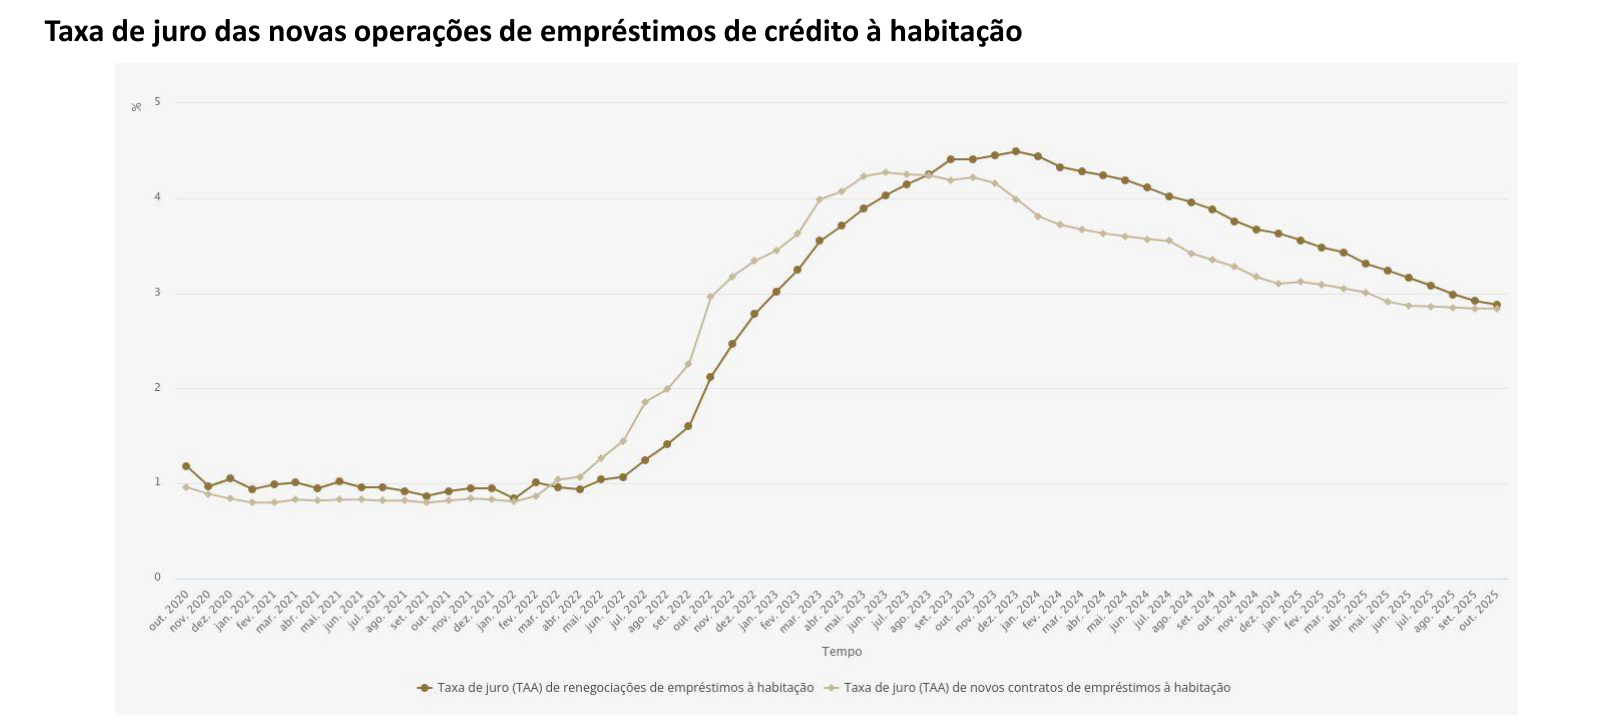 Fig. — Taxa de juro (TAA) das novas operações de crédito à habitação em Portugal, out/2020–out/2025. Eixo x: tempo (mensal); eixo y: %. A linha bege são os novos contratos: ≈ 0,8% até 2022, máximo ≈ 4,25% em meados de 2023, ≈ 2,85% em out/2025. A linha castanha são as renegociações: máximo ≈ 4,5% em dez/2023. É a subida dos juros do BCE de 2022–23 a chegar às famílias (Teórica 6, p.9; fonte BdP).
Portugal: o que aconteceu às famílias (pp.8–12, BdP out/2025)
- Euribor 1 mês (p.8): ≈ 5% em 2008. Foi negativa (≈ −0,5%) de 2015 a 2022, subiu a ≈ 4% em 2023–24 e desceu para ≈ 2% em 2025–26.
- Prestação média mensal (p.10): ≈ 260–265 € em 2018–21 e ≈ 430 € em 2023–24 (cerca de +65%). Ficou em ≈ 410–415 € em 2025.
- Taxa variável dos novos contratos (p.11): ≈ 0,7% em 2020–21, máximo de ≈ 4,9% no fim de 2023. Nos mesmos anos, a taxa fixa andou em ≈ 2% → 4% → 3,4%.
- Amortizações antecipadas (p.12): passaram de ≈ 0,03% para picos de ≈ 0,23% do stock em 2023. As famílias usaram a poupança para pagar dívida cara, o que é menos consumo.
- Em Portugal há muito crédito a taxa variável, por isso a política do BCE chega depressa ao rendimento disponível das famílias.
A cadeia do BCE (p.13): o mecanismo a saber de cor
Inflação elevada → o BCE aumenta as taxas de juro diretoras, e o efeito segue por dois ramos:
- Ramo do crédito:
- os empréstimos ficam mais caros para os bancos;
- poupar fica mais atrativo, e os juros dos empréstimos a empresas e particulares sobem;
- logo, a procura diminui.
- Ramo das expectativas:
- as expectativas de inflação descem;
- os trabalhadores moderam os pedidos salariais, e as empresas mantêm os preços estáveis;
- logo, é evitada uma espiral salários-preços.
Os dois ramos convergem em inflação mais baixa.
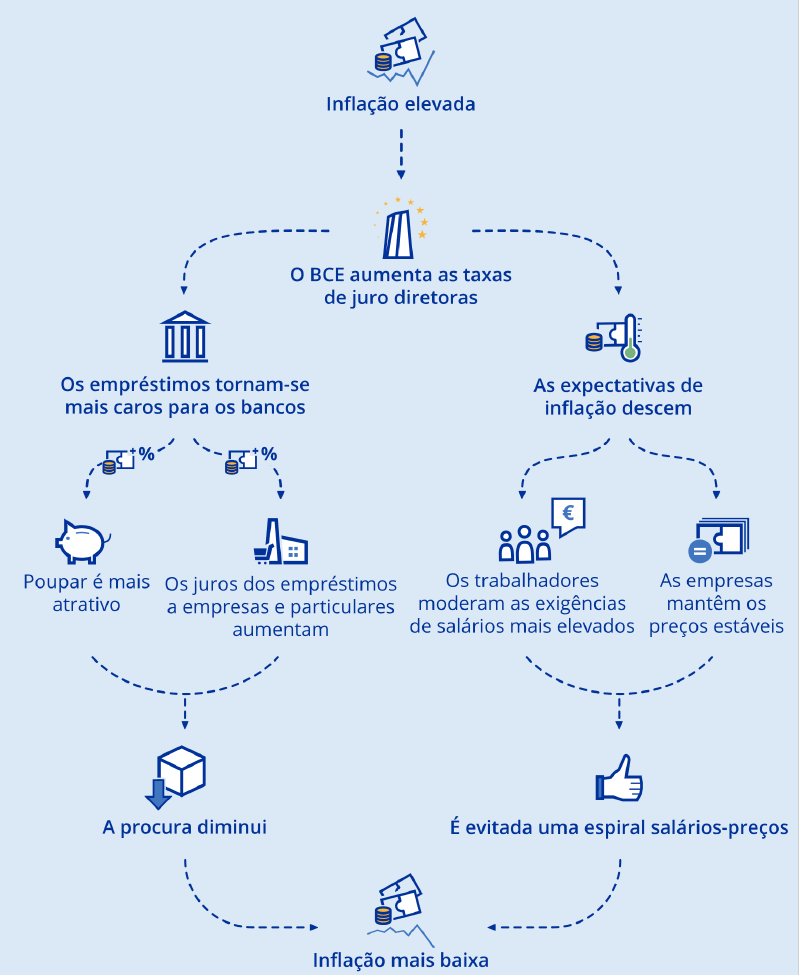 Fig. — Infografia do BCE: “Inflação elevada” → “O BCE aumenta as taxas de juro diretoras” → dois ramos. No do crédito, os empréstimos ficam mais caros, poupar é mais atrativo e os juros a empresas e particulares sobem, por isso a procura diminui. No das expectativas, a inflação esperada desce, os salários e os preços moderam-se e evita-se a espiral salários-preços. Os dois ramos levam a “Inflação mais baixa” (Teórica 6, p.13).
Armadilhas
- O BC fixa a taxa diretora, não o juro do teu crédito. A taxa de empréstimos é escolhida pelo banco comercial (inclui o risco).
- Subir juros reduz a inflação por dois canais: procura e expectativas. Uma resposta que só fala da procura fica incompleta.
- Estímulo = descer juros e/ou injetar liquidez. A subida de juros é contracionista.
Como reconhecer
- “Inflação acima de 2%”, “BCE sobe juros”, “Euribor”, “prestação da casa” → transmissão monetária (A2).
- “Espiral salários-preços”, “expectativas” → ramo das expectativas e credibilidade (A3).
🧱 A3. Limites, rácio de sacrifício e credibilidade
Limitações da política monetária (p.14)
- Limite inferior zero (zero lower bound, ZLB): “a taxa de juro nominal de curto prazo… não pode descer abaixo de zero”.
- Numa queda forte, um juro de 0% pode não chegar para estabilizar a economia. É a armadilha da liquidez (liquidity trap).
- A saída é o Quantitative Easing (QE): “o Banco Central compra ativos financeiros com o objetivo de injetar liquidez na economia”.
- “Um país sem moeda própria não tem política monetária própria”. É o caso dos países da zona euro: o BCE decide para todos.
Rácio de sacrifício (p.15)
- Rácio de sacrifício (sacrifice ratio) = “que percentagem do PIB anual é perdida ao reduzir a inflação em 1 ponto percentual”.
- Estimativa típica = 5: “por cada ponto percentual de redução na inflação, 5% de output anual é sacrificado na transição”.
- ⚠️ “Nota: diminuição do PIB e não da taxa de crescimento!”
Em símbolos (tradução direta do slide, a forma é minha):
Exemplo construído (a partir do slide 15)
A inflação está em 6% e o BC quer trazê-la para 2%: é uma redução de 4 p.p. A perda acumula-se ao longo da transição: são 20% de um ano de PIB, distribuídos pelos anos da desinflação. Não significa que o PIB “cresça 20 p.p. menos”. É por isto que reduzir a inflação custa caro, e que evitar que ela se instale (credibilidade) é tão valioso.
Metas de inflação e independência (p.16)
- Inflation targeting (metas de inflação) = regime de política monetária em que o BC usa os seus instrumentos para manter a economia perto de uma meta de inflação (tipicamente ~2%).
- Tornar o BC independente do Governo dá credibilidade às metas e “evita uma espiral inflacionista ao fixar as expectativas”.
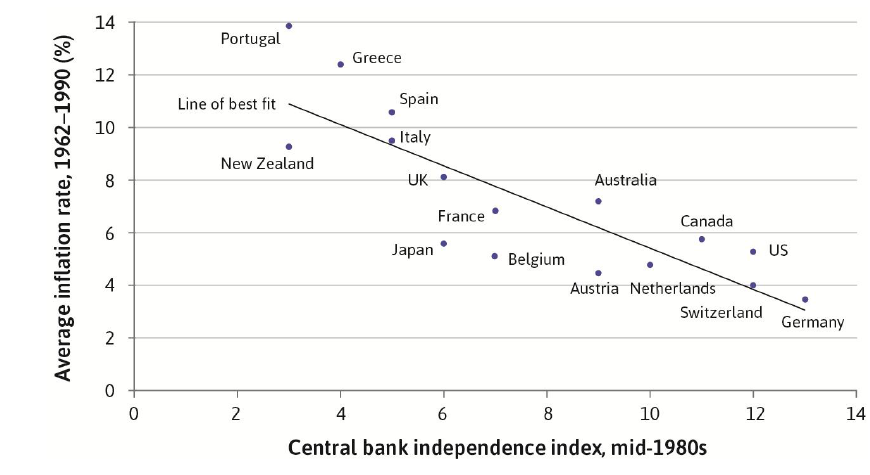 Fig. — Dispersão de países: no eixo x, o índice de independência do banco central (meados dos anos 80); no eixo y, a inflação média de 1962–1990 (%). A reta de melhor ajuste é decrescente: mais independência, menos inflação. Portugal (≈ 3; 13,8%) está no extremo de pouca independência e muita inflação; a Alemanha (≈ 13; 3,5%) no oposto (Teórica 6, p.16).
Comunicação: forward guidance (p.17)
- Uma política consistente e uma boa comunicação aumentam a confiança no BC.
- Forward guidance = “o Banco Central anunciar o que pretende atingir e o que vai fazer para isso”, isto é, anunciar as suas intenções de política monetária.
- Efeitos:
- as empresas esperam mais procura e investem mais;
- as famílias ficam confiantes de que não perdem o emprego e consomem mais.
- O BCE fala cada vez mais em público: o nº de entrevistas da Comissão Executiva passou de ≈ 18 em 2005 para ≈ 74 em 2020 (p.18).
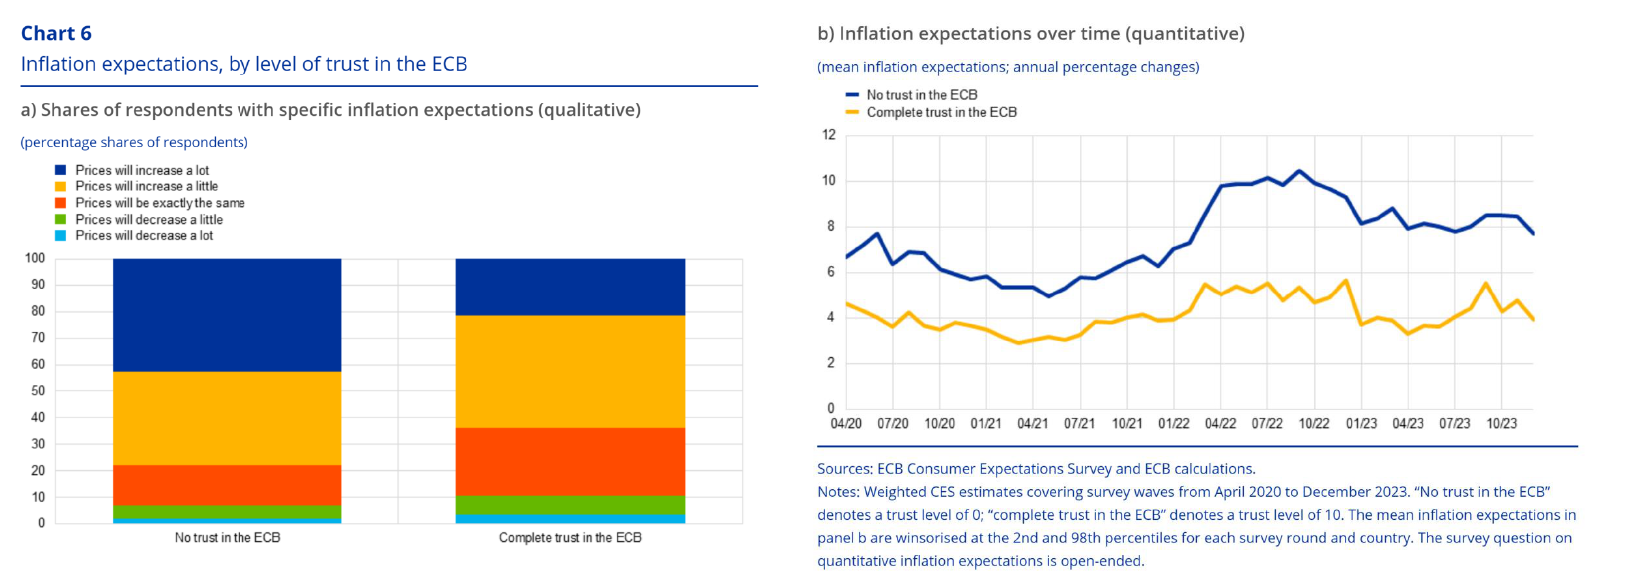 Fig. — Expectativas de inflação segundo a confiança no BCE (inquérito do BCE, 2020–23).
- Painel a) (barras empilhadas, % de inquiridos): quem não confia espera “preços a subir muito” ≈ 43% das vezes; quem confia totalmente, ≈ 21%.
- Painel b) (expectativa média, % a/a, de 04/20 a 10/23): a linha azul (sem confiança) chega a ≈ 10% em 2022; a amarela (confiança total) fica sempre bem abaixo, em ≈ 3–5,5%.
- Prova empírica de que a credibilidade ancora as expectativas (Teórica 6, p.19).
Hiperinflação: falta de confiança e independência (pp.20–21)
“A hiperinflação resulta muitas vezes da falta de CONFIANÇA e INDEPENDÊNCIA dos Bancos Centrais.” Casos do slide:
- Argentina (fim dos anos 80): défices crónicos e baixa credibilidade do governo.
- Zimbabué (fim dos anos 2000): quebra da produção agrícola.
- Venezuela (2016–22): dependência do petróleo e colapso das receitas.
O ciclo da hiperinflação, em 5 passos (p.21):
- O governo tem défices grandes e persistentes (despesa > receita).
- Não há investidores que financiem o défice, e o BC imprime dinheiro.
- A base monetária aumenta sem a procura acompanhar, e os preços sobem.
- As pessoas perdem confiança na moeda e trocam-na por dólares ou bens.
- A moeda desvaloriza, as importações encarecem e os preços sobem ainda mais. O Estado volta a “imprimir” para não falhar pagamentos… e o ciclo acelera → hiperinflação.
Armadilhas
- O rácio de sacrifício mede uma perda de nível do PIB (% do PIB anual), não de pontos da taxa de crescimento.
- ZLB limita a taxa nominal. O QE é a ferramenta para quando os juros já estão em zero.
- “Portugal/França pode baixar juros para sair da crise” é falso: na zona euro não há política monetária nacional (Q13b).
- A independência do BC não é um pormenor jurídico: é o que torna a meta credível e evita a ligação “défice → impressão de moeda → hiperinflação”.
Exercício (Ficha 6, ex. 6.1 e 6.2, resumidos)
6.1 Como funciona o QE e qual é o seu objetivo? 6.2 O que são as metas de inflação e como funcionam?
Resolução (solução oficial)
6.1:
- O BC cria base monetária e compra obrigações e outros ativos.
- Os preços dos ativos sobem, e as taxas de juro descem.
- Os bancos ficam com mais liquidez e baixam os juros dos empréstimos. C e I sobem, sobretudo habitação e bens duráveis.
- Objetivo: aumentar a procura agregada quando os juros já estão perto de 0% e a economia está estagnada.
6.2: é a política monetária que mantém a inflação estável numa meta.
- Economia sobreaquecida (desemprego abaixo do nível estabilizador da inflação) → o BC sobe o juro → a procura contrai.
- Procura em queda (ex.: menos confiança das empresas) e ameaça de recessão → o BC desce o juro → a economia volta à meta.
Lição
O QE é “política monetária depois do zero”. As metas de inflação funcionam nos dois sentidos: o BC trava e acelera.
🅱️ Parte B — Política Orçamental & Dívida
✖️ B4. PMC, PMI e o multiplicador
Definições (pp.23, 25–27)
- Propensão marginal a consumir (PMC) = “variação no consumo devido a uma unidade extra de rendimento disponível”.
- “A PMC é inferior a 1”: um aumento do rendimento não se traduz num aumento igual do consumo.
- Varia entre pessoas: as famílias de rendimento baixo (com restrições de crédito) têm PMC elevada; as de rendimento elevado, o oposto.
- Propensão marginal a importar (PMI) = “fração de cada unidade adicional de rendimento que é gasta em importações”.
- Exógeno vs endógeno:
- é exógeno: é decidido pelo Governo.
- é exógeno: depende do rendimento dos outros países.
- depende do rendimento doméstico.
- depende do rendimento disponível, isto é, depois de impostos (−) e transferências (+).
- depende da taxa de juro e da taxa de lucro depois de impostos (p.25).
O mecanismo do multiplicador (p.24)
Parte de .
- O Estado gasta +1 € (), que se torna o rendimento de alguém.
- Essa pessoa consome uma parte desse € (a PMC).
- Esse consumo é rendimento de outra pessoa, que consome uma parte, e assim sucessivamente.
- Em cada ronda há fugas: poupança, impostos e importações.
“A mudança total no produto () tende a ser maior do que a mudança inicial em , devido ao fluxo circular de despesas, rendimento e produção (efeito multiplicador).”
A fórmula (p.28)
“Em equilíbrio, a Despesa agregada (Procura) tem de ser igual ao Rendimento (Oferta)”: E “com base nisto conseguimos estimar o multiplicador (neste caso, dos gastos do governo)”:
- = PMC. Quanto maior, maior é .
- = taxa de imposto. Quanto maior, menor é , porque parte do rendimento vai para o Estado.
- = PMI. Quanto maior, menor é , porque parte do rendimento compra bens ao exterior.
- junta a poupança e os impostos. Somado a , dá o total das fugas por cada € de rendimento.
- (O slide não define as letras: esta leitura é inferida das pp.23–27.)
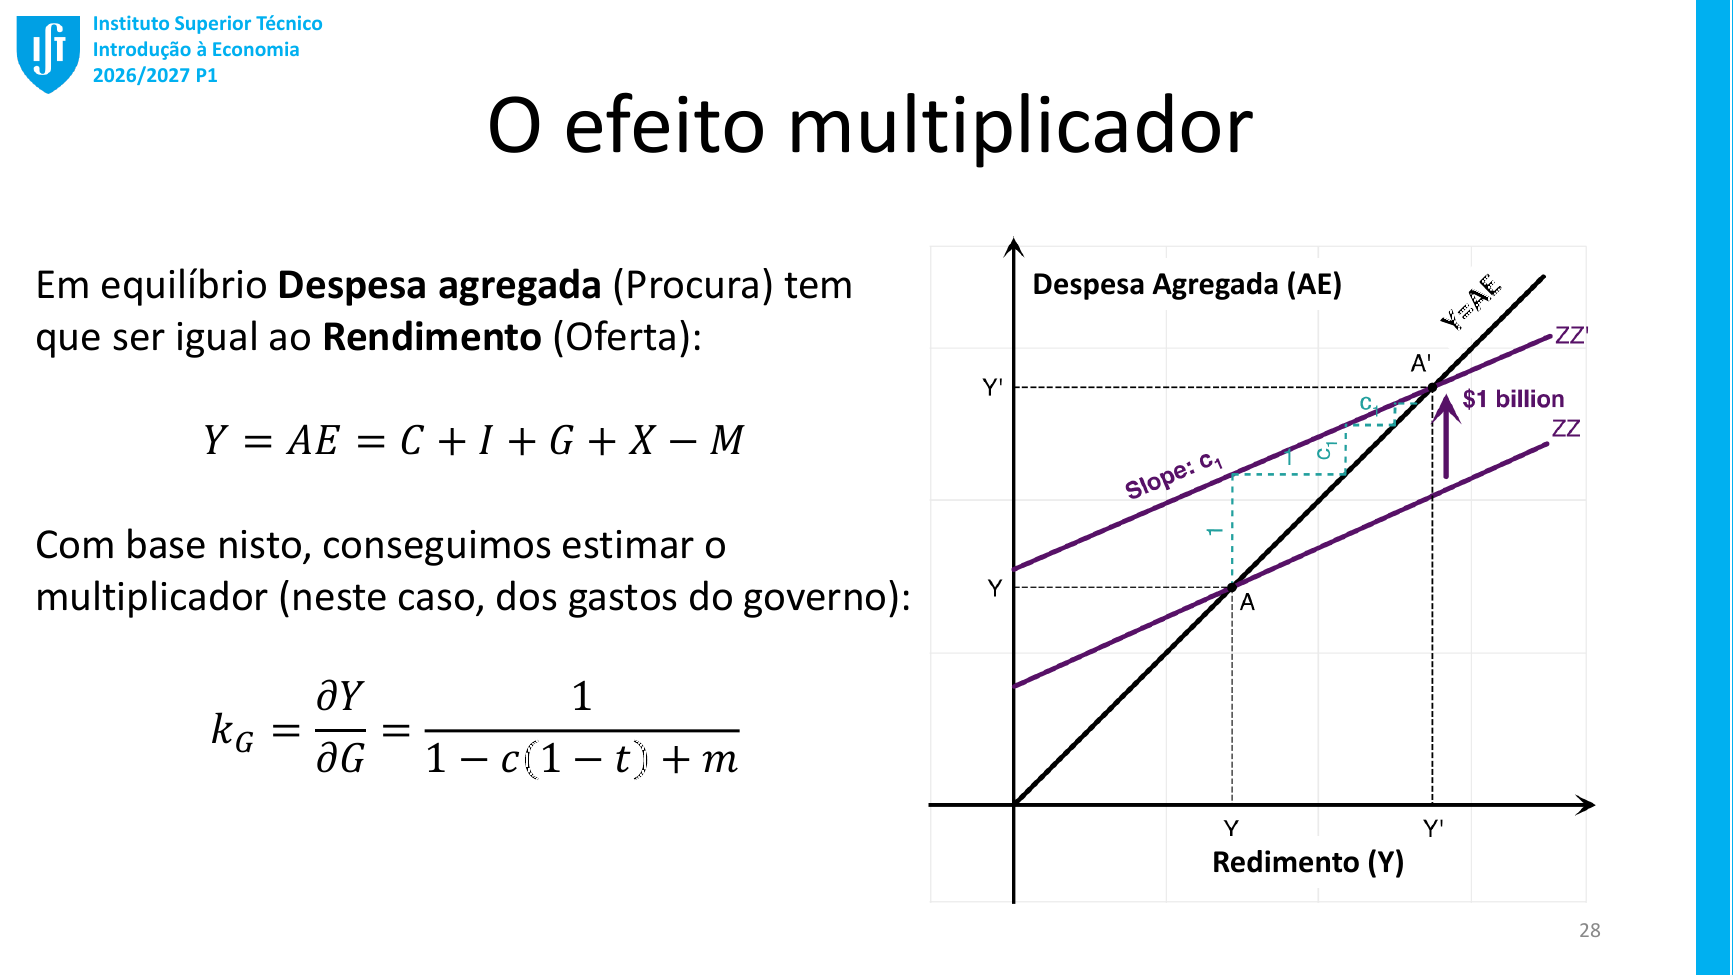 Fig. — Cruz keynesiana. Eixo vertical: Despesa Agregada (AE); eixo horizontal: Rendimento (Y).
- A reta de 45° () contém todos os pontos de equilíbrio.
- As retas roxas ZZ e ZZ’ são a despesa agregada antes e depois do aumento de G. São paralelas, com declive (a fração de cada € extra de rendimento que volta a ser gasta).
- Um aumento de 1 billion $ (mil milhões) em G sobe ZZ para ZZ’ na vertical. O equilíbrio passa de A (Y) para A’ (Y’), e Y’ − Y > 1 billion.
- Os degraus tracejados (rotulados 1 e ) são as rondas do multiplicador.
- Por baixo estão as duas fórmulas: e (Teórica 6, p.28).
Como desenhar no exame (análise gráfica)
- Eixos: AE na vertical e Y na horizontal. Trace a reta de 45°: nela, tudo o que se produz é procurado.
- Trace a reta da despesa, ZZ, com declive < 1 (= parte de cada € que volta a ser gasto em produção nacional) e ordenada positiva. O equilíbrio A está onde ZZ cruza a 45°.
- ΔG desloca ZZ para cima, paralelamente, de ΔG. O novo equilíbrio A’ tem ΔY > ΔG.
- Mais impostos ou mais importações tornam ZZ menos inclinada (leitura própria do diagrama da p.28). As rondas encolhem mais depressa e ΔY fica menor (k menor).
Quando é o multiplicador maior? (p.27)
Quando há:
- desemprego alto e famílias com restrições de crédito (pouca poupança, logo PMC alta);
- poucas importações (economia pouco aberta, baixo);
- impostos baixos ( baixo);
- taxas de juro que não sobem: a política monetária não anula o aumento da procura nem a pressão para a subida dos preços.
“Poupança, tributação e importações reduzem o tamanho do multiplicador”: parte do rendimento é poupada, vai para o Estado ou compra bens ao exterior.
Exemplo numérico (exemplo construído: os slides não dão números)
Uma economia tem PMC , taxa de imposto e PMI . O Governo aumenta a despesa em mil M€ (ex.: investimento do PRR). a) Calcule e . b) Repita para uma economia fechada () e para uma economia fechada sem impostos (, ). c) Mostre as primeiras rondas do processo.
Resolução (exemplo construído a partir do slide 28)
a) b)
Economia Denominador Aberta, com impostos (, ) 2 20 Fechada, com impostos () 2,5 25 Fechada, sem impostos (, ) 5 50 c) Por cada € de rendimento, 0,6 € são consumidos depois de impostos. Desses, 0,1 € vão para importações, por isso só 0,5 € voltam a ser rendimento nacional:
Lição
- Cada fuga encolhe o multiplicador. Abrir a economia (de para ) faz descer de 2,5 para 2. É exatamente a 2.ª parte da Q11d.
- sempre que (dedução própria a partir da fórmula) (parte de cada € volta a ser gasta em produção nacional). é a ideia-chave do diagrama.
- Uma ideia gera várias afirmações verdadeiras numa EM: ”↑ impostos reduz k”, ”↑ importações reduz k” e ”↑ PMC aumenta k”.
Exercício (Ficha 6, ex. 6.3) — V/F, justifique
a) A propensão marginal a consumir é normalmente menor do que 1, porque algumas famílias conseguem suavizar o seu consumo. b) A propensão marginal a consumir é a proporção do rendimento atual gasta em consumo, . c) A diminuição das taxas de juro leva ao aumento do investimento.
Resolução (solução oficial)
a) V: quem suaviza o consumo aumenta a despesa menos do que o rendimento quando este sobe. b) F: a PMC é o efeito de uma unidade adicional de rendimento no consumo, . é a propensão média. c) V: pedir emprestado fica mais barato, para as empresas (novos projetos) e para as famílias (ex.: comprar casa).
Lição
Marginal = variação (). Média = rácio (). É uma armadilha clássica de V/F.
🛡️ B5. Estabilizadores automáticos e paradoxo da parcimónia
Como o Governo estabiliza (p.29)
- Intervenção deliberada (política orçamental discricionária):
- gastos do Governo elevados e exógenos;
- uma taxa de imposto mais alta reduz o multiplicador, e com ele as flutuações;
- os subsídios de desemprego ajudam as famílias a suavizar o consumo.
- Estabilizadores automáticos (intervenção não deliberada): “os subsídios de desemprego e uma taxa de imposto progressiva… compensam automaticamente uma expansão ou contração da economia”.
Como funcionam (mecanismo) — explicação própria
Recessão Expansão Receita de impostos (progressivos) ↓ (há menos rendimento, e a taxa média desce) ↑ Despesa (subsídios de desemprego) ↑ ↓ Efeito no rendimento disponível amortece a queda trava o excesso Efeito no saldo piora melhora Ninguém tem de votar nem decidir nada: a lei já existe e o ciclo põe-na a funcionar.
Paradoxo da parcimónia (p.30)
- Numa recessão, um indivíduo preocupado com a queda da sua riqueza corta gastos e poupa mais. Isto tem um efeito adverso no PIB.
- Paradoxo da Parcimónia (paradox of thrift) = “a tentativa agregada de aumentar a poupança leva a uma queda no rendimento agregado”. O slide remete para o cap. 2 e para a suavização do consumo.
- Resposta do Governo: estímulos orçamentais. Pode reduzir impostos, para o setor privado gastar mais, e/ou aumentar G, que sobe a procura agregada diretamente.
Porquê "paradoxo"? (cadeia causal) — explicação própria
- Para cada família, poupar mais é prudente.
- Todas ao mesmo tempo, a despesa de uns é o rendimento de outros, logo C ↓ → AE ↓ → Y ↓ (com efeito multiplicador).
- Com menos rendimento, a poupança agregada pode nem subir, e a recessão agrava-se.
- As expectativas são o gatilho: medo do futuro → poupança de precaução. Gerir as expectativas evita o paradoxo (Q13a).
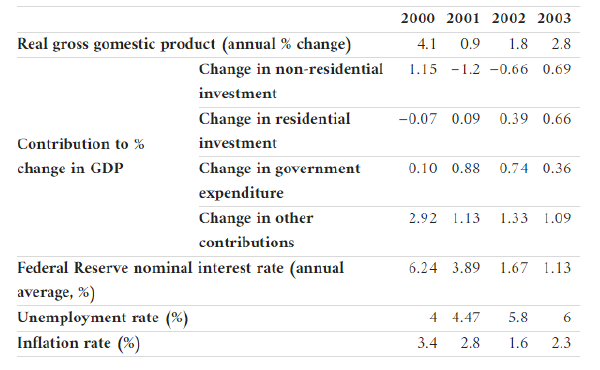 Fig. — Ficha 6, ex. 6.6: a recessão dos EUA de 2001. Mostra o PIB real (% a/a) de 2000–2003, os contributos para o crescimento (investimento não residencial e residencial, despesa pública, outros), a taxa de juro nominal da Fed, o desemprego e a inflação (Ficha 6, p.4; fonte CORE).
Exercício (Ficha 6, ex. 6.6) — recessão dos EUA de 2001
2000 2001 2002 2003 PIB real (var. % anual) 4,1 0,9 1,8 2,8 Contributo: investimento não residencial 1,15 −1,2 −0,66 0,69 Contributo: investimento residencial −0,07 0,09 0,39 0,66 Contributo: despesa pública 0,10 0,88 0,74 0,36 Contributo: outros 2,92 1,13 1,33 1,09 Taxa de juro nominal da Fed (%) 6,24 3,89 1,67 1,13 Taxa de desemprego (%) 4 4,47 5,8 6 Inflação (%) 3,4 2,8 1,6 2,3 a) Qual foi o abrandamento da economia dos EUA de 2000 para 2001? b) Descreva as políticas monetária e orçamental usadas para aumentar a procura e o PIB. Funcionaram? c) Em que ano, 2002 ou 2003, a política orçamental deu uma contribuição mais forte para a recuperação? d) Os indicadores do mercado de trabalho estão de acordo com o resto? e) Como interpreta a inflação de 2002?
Resolução (solução oficial)
a) A economia cresceu muito menos, mas ainda cresceu.
b)
- Monetária: a Fed desceu o juro (6,24 → 3,89 → 1,67 → 1,13%) para estimular o investimento. No final, o contributo dos dois tipos de investimento voltou a subir, por isso funcionou.
- Orçamental: foi expansionista, com grandes cortes de impostos e mais despesa em 2001–02, para compensar a queda do investimento privado. A subida da inflação de 2002 para 2003 sugere que o consumo também subiu.
c) Em 2002. A solução soma a despesa pública aos “outros” contributos, onde está o efeito dos cortes de impostos no consumo (leitura minha):
d) Não. O PIB recuperou e a inflação subiu em 2003, mas o desemprego continuou a subir (4 → 4,47 → 5,8 → 6).
e) 1,6% é o valor mais baixo do período. É a resposta com atraso à recessão de 2001: a procura agregada contraiu e a inflação caiu.
Lição
- Numa recessão usam-se as duas políticas: juros ↓ e G ↑/T ↓.
- Leia a tabela por contributos em p.p.: a despesa pública passou de 0,10 para 0,88 p.p. exatamente no ano da recessão.
- O desemprego reage com atraso ao PIB.
Exercício (Ficha 6, ex. 6.4) — V/F, justifique
a) Dentro da política orçamental, as políticas de impostos são a única forma de suavizar as flutuações económicas. b) Durante uma recessão, manter o equilíbrio orçamental contribui para estabilizar a economia. c) Os estímulos orçamentais podem ser feitos aumentando a despesa do Estado, para aumentar a procura, ou cortando impostos, para aumentar a procura do setor privado. d) “Estabilizadores automáticos” refere-se ao facto de os choques económicos serem parcialmente compensados pelas famílias, quando estas suavizam o consumo com rendimentos variáveis.
Resolução (solução oficial)
a) F: também há os benefícios aos desempregados e as alterações dos gastos do Governo. b) F: com o orçamento equilibrado, o Governo não consegue compensar a queda da procura agregada. Seria pró-cíclico. c) V: ↑G expande a procura agregada diretamente. ↓T pode aumentar C (famílias) e/ou I (empresas). d) F: os estabilizadores automáticos são políticas do Governo (impostos, subsídios de desemprego) que suavizam o rendimento disponível. Não são um comportamento das famílias.
Lição
“Estabilizador automático” = Governo + automático. Não é a família a suavizar, nem uma decisão discricionária (Q9).
Exercício (Ficha 6, ex. 6.5) — EM, selecione todas as corretas
Os gastos governamentais são ___ num cenário de ___ e as receitas são ___ num cenário de ___. a) decrescentes; recessão; crescentes; expansão. b) crescentes; recessão; crescentes; expansão. c) decrescentes; expansão; decrescentes; expansão. d) crescentes; recessão; decrescentes; recessão.
Resolução (solução oficial: b, d, realçada no PDF)
Pelos estabilizadores automáticos, em recessão a despesa sobe (subsídios) e a receita desce. Em expansão acontece o contrário: a receita sobe e a despesa desce.
- a) e c) erram na parte da despesa.
- b) e d) estão certas.
Lição
É uma EM com duas certas, cada uma com um “estado” diferente. Verifique cada metade da frase em separado.
⚖️ B6. Défice, saldo e austeridade
Definições (pp.31, 33)
- Pró-cíclica: variável com correlação positiva com o PIB. Contracíclica: correlação negativa.
- Défice primário . É contracíclico: sobe nas recessões. O Governo financia a diferença emitindo títulos (pede emprestado).
- Saldo orçamental . É pró-cíclico: melhora nas expansões.
- “Défice é uma variável fluxo; dívida é uma variável stock” (cap. 3).
- Saldo primário = receita menos despesa primária, isto é, excluindo os juros da dívida anterior (p.36).
Estímulo vs austeridade (p.33)
- Um estímulo orçamental gera um saldo negativo (défice). “Se não for revertido após a recessão, aumentará a dívida do Estado.”
- A “política de austeridade pode reforçar a recessão ao reduzir ainda mais a procura agregada”, com efeito multiplicador, mas ao contrário.
- É o dilema da Parte B: estabilizar hoje custa dívida amanhã, e consolidar hoje custa crescimento hoje.
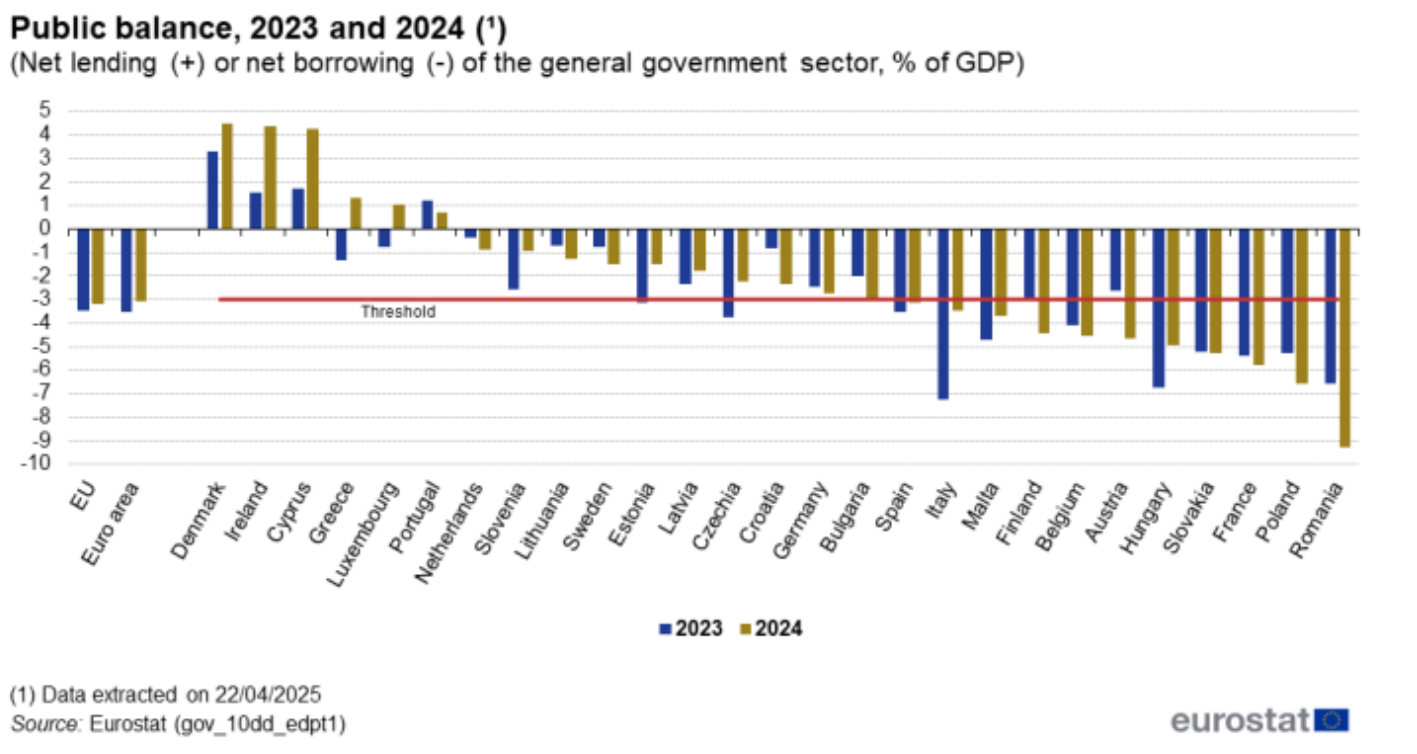 Fig. — Saldo orçamental na UE em 2023 (azul) e 2024 (dourado), em % do PIB (Eurostat, net lending/borrowing). A linha vermelha “Threshold” está em −3%. A UE está em ≈ −3,5% / −3,2%; Portugal tem excedente (≈ +1,2% / +0,7%); a Roménia ≈ −9,3% em 2024 (Teórica 6, p.32).
Armadilhas
- Défice e saldo têm sinais opostos. Défice primário , saldo . “Saldo de −3%” = défice de 3%.
- Défice = fluxo (por ano). Dívida = stock (acumulado). Um país pode ter défice e dívida/PIB a descer (ver B7).
- “Equilibrar o orçamento em recessão estabiliza” é falso (6.4b): é pró-cíclico.
📉 B7. Dívida pública
Definições (pp.34–36)
- Dívida pública = soma de todos os títulos emitidos ao longo do tempo para financiar o défice, menos os títulos vencidos (dívida reembolsada).
- Crise da dívida soberana = situação em que os títulos do Governo passam a ser considerados de risco (risco de default).
- Pode ser desencadeada por expectativas de incumprimento induzidas por juros altos, o que é mais provável com dívida alta.
- Um credor com capacidade de financiamento, como o BCE, pode ajudar a coordenar as expectativas em juros baixos (BdP).
- Porque pesa (p.35):
- o Governo tem de pagar juros;
- nunca tem de pagar o stock todo de uma vez, porque pode renovar a dívida emitindo novos títulos;
- mas “um rácio da dívida cada vez maior é insustentável”.
- Mede-se em rácio, dívida/PIB (debt-to-GDP ratio), porque o que importa é o tamanho face à economia.
Quando desce o rácio dívida/PIB? (p.36, em palavras)
(O slide não dá fórmula: esta é só a tradução direta das duas condições.)
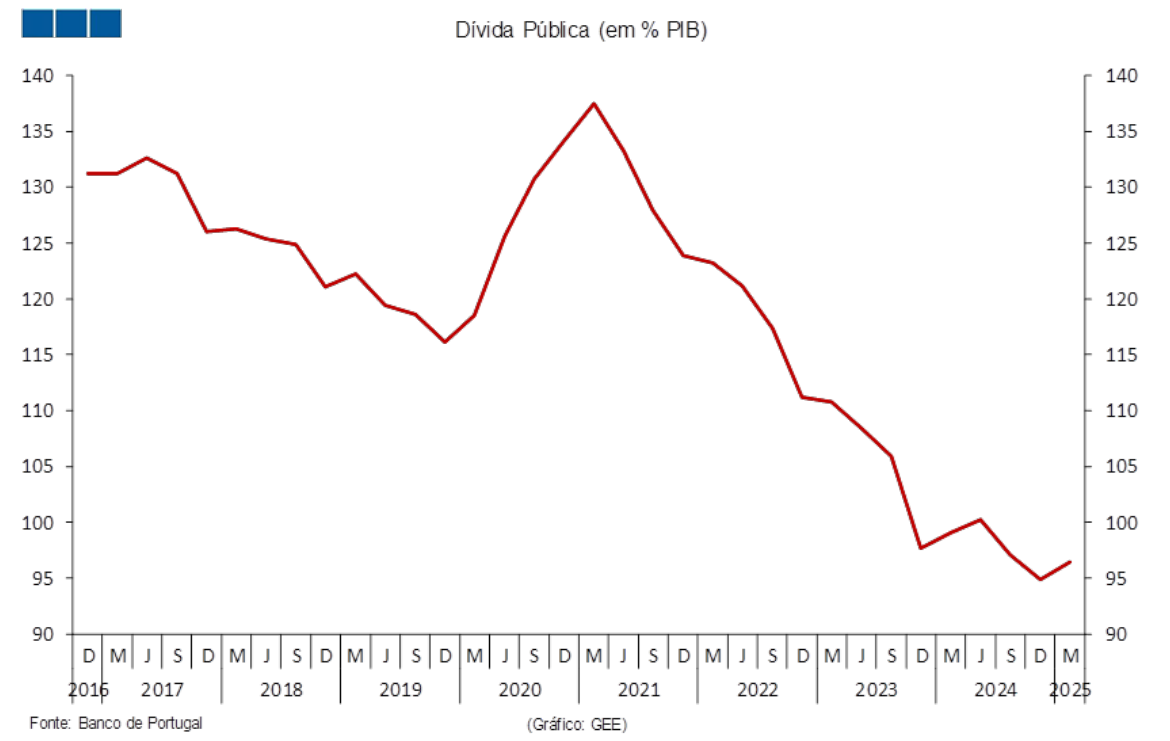 Fig. — Dívida pública de Portugal em % do PIB (trimestral, dez/2016–mar/2025; BdP/GEE). Eixo y de 90 a 140%. Começa em ≈ 131% em 2016 (pico de ≈ 133% em 2017) e desce para ≈ 116% em 2019. Tem um pico COVID de ≈ 137,5% em mar/2021, e depois desce rapidamente: ≈ 111% em 2022, ≈ 97,5% em 2023, ≈ 95% em dez/2024 e ≈ 96,5% em mar/2025 (Teórica 6, p.38).
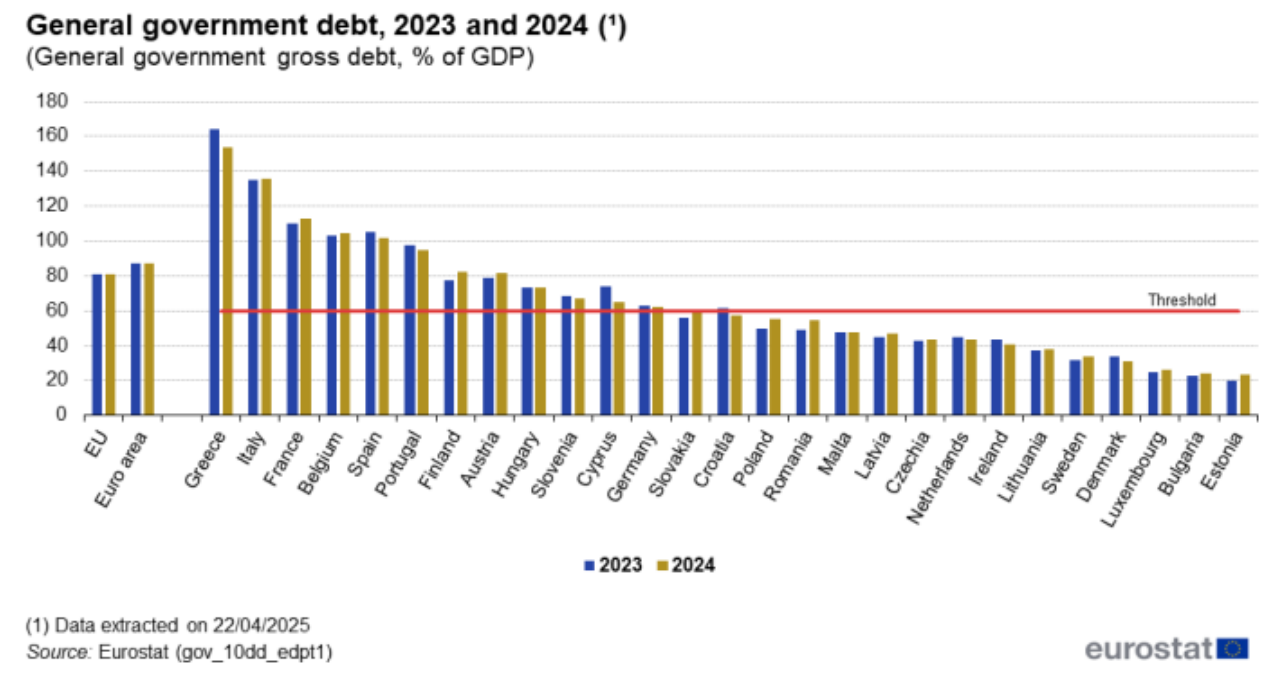 Fig. — Dívida bruta das administrações públicas em 2023 (azul) e 2024 (dourado), em % do PIB (Eurostat). A linha vermelha “Threshold” está em 60%. Grécia ≈ 164 → 153%, Itália ≈ 135%, França ≈ 110–113%, Portugal ≈ 97 → 95%, UE ≈ 81%, área do euro ≈ 87–88%; a Estónia tem o mínimo, ≈ 20–24% (Teórica 6, p.37).
Outros números (pp.39–41)
- 2025T2 (p.39): Grécia ≈ 151%, Itália ≈ 138%, França ≈ 116%, Portugal ≈ 96%, área do euro ≈ 88%, UE ≈ 82%.
- Variação anual 2024T1 → 2025T1 (p.40): Portugal ≈ −2,7 p.p., Grécia ≈ −9,3 p.p., Polónia ≈ +6 p.p.
- Mundo (p.41, FMI 2025): Sudão 252% e Japão 235% (os maiores); EUA 123%. A Alemanha é o país do G7 com menor dívida/PIB.
Exercício (Ficha 6, ex. 6.9) — EM, selecione todas as corretas
O nível de endividamento de um país: a) Mede-se pelo rácio entre a dívida e o PIB. b) Mede-se pelo rácio entre o défice e o PIB. c) Pode descer se o PIB crescer mais do que a dívida. d) Não compromete o crescimento económico.
Resolução (solução oficial: a, c, realçada no PDF)
- a) V: é o debt-to-GDP ratio (p.36).
- b) F: défice/PIB mede o défice (fluxo), não o endividamento (stock).
- c) V: é a 2.ª condição da p.36.
- d) F: dívida alta obriga a pagar mais juros e pode forçar consolidação (austeridade), que trava o crescimento.
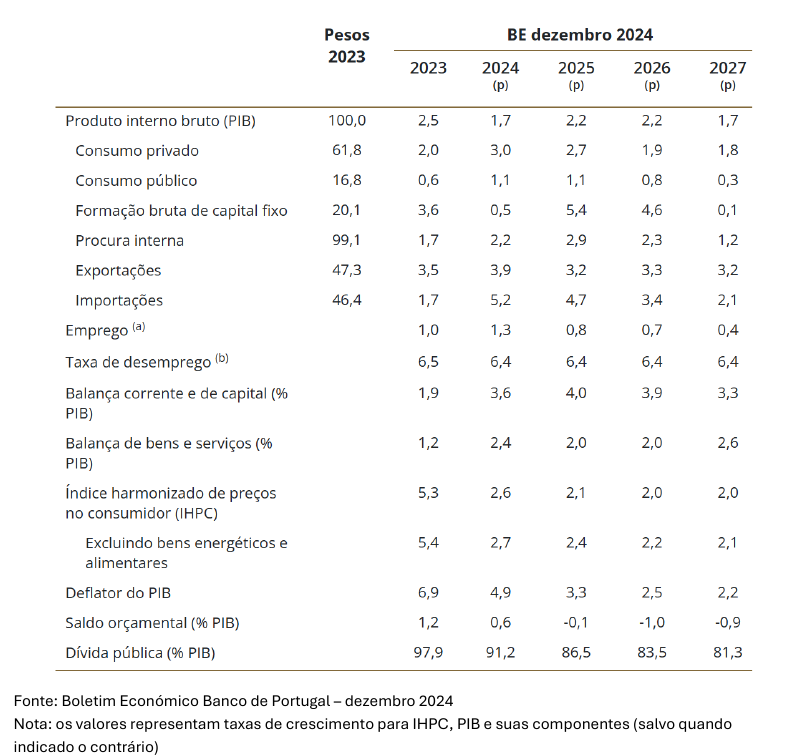 Fig. — Ficha 6, ex. 6.7: projeções do Banco de Portugal (Boletim Económico, dez/2024) para 2023–2027. Inclui o PIB e as suas componentes, o emprego, o desemprego, as balanças, o IHPC, o deflator, o saldo orçamental e a dívida pública em % do PIB (Ficha 6, p.5).
Exercício (Ficha 6, ex. 6.7) — V/F, fundamente (projeções do BdP, dez/2024)
Dados relevantes (2023 / 2024 / 2025 / 2026 / 2027):
- IHPC: 5,3 / 2,6 / 2,1 / 2,0 / 2,0.
- PIB: 2,5 / 1,7 / 2,2 / 2,2 / 1,7.
- FBCF: 3,6 / 0,5 / 5,4 / 4,6 / 0,1.
- Saldo orçamental (% PIB): 1,2 / 0,6 / −0,1 / −1,0 / −0,9.
- Dívida (% PIB): 97,9 / 91,2 / 86,5 / 83,5 / 81,3.
a) Face à evolução prevista da inflação entre 2025 e 2027, o BCE deverá aumentar progressivamente a taxa de juro de referência. b) A FBCF (investimento) é um dos principais determinantes do crescimento económico nos próximos anos. c) A redução da dívida pública a partir de 2025 decorre da acumulação de saldos orçamentais positivos.
Resolução (solução oficial)
a) F: a inflação prevista está no objetivo de 2% (2,1 / 2,0 / 2,0). Subir o juro reduzi-la-ia ainda mais, para baixo da meta. b) V: em 2025–26 a FBCF cresce acima do PIB e das outras componentes (5,4 e 4,6 contra 2,2). (Em 2027 cai para 0,1%, mas a solução oficial não comenta esse ano.) c) F: o saldo é negativo a partir de 2025. A dívida/PIB desce porque o PIB nominal cresce (o denominador), não por excedentes.
Lição
- Défice e dívida/PIB a descer ao mesmo tempo é possível. Basta que o PIB (nominal: ≈ crescimento real + deflator, aproximação própria) cresça mais depressa do que a dívida.
- É a 2.ª condição da p.36. Com o deflator de 3,3% e o crescimento real de 2,2% em 2025, o PIB nominal cresce ≈ 5,6%.
Exercício (Ficha 6, ex. 6.8) — ensaio
O Banco de Portugal prevê que a partir de 2025 o saldo orçamental se torne negativo, e justifica-o com as medidas de política pública recentes e com o contexto internacional desfavorável. Explique como um abrandamento económico a nível europeu pode contribuir para um saldo orçamental negativo em Portugal.
Resolução (solução oficial)
- Portugal é uma economia aberta e muito dependente das exportações.
- Uma crise europeia reduz as exportações portuguesas e pode abrandar a economia portuguesa (X ↓ → Y ↓, com multiplicador).
- Através dos estabilizadores automáticos, o abrandamento reduz a receita fiscal e aumenta a despesa (subsídios). Isto põe pressão sobre o saldo, que fica negativo.
Lição
É a cadeia X ↓ → Y ↓ → estabilizadores → T ↓, G ↑ → saldo ↓. O saldo é pró-cíclico: piora sozinho quando a economia arrefece.
🧰 B8. Choques, policy mix e o Governo como ator
Choque na procura e resposta (p.42)
- Choque na procura = variação inesperada na procura agregada (ex.: COVID e os confinamentos).
- Resposta combinada:
- Monetária (BC): descer a taxa de juro nominal e/ou injetar liquidez.
- Orçamental (Governo): cortar impostos e/ou aumentar a despesa. Exemplo: o Plano de Recuperação e Resiliência (PRR) português.
- Numa crise generalizada, as duas políticas atuam ao mesmo tempo e no mesmo sentido. Os slides não usam a palavra “policy mix”.
- A p.43 mostra a notícia “Lagarde quer redução dos apoios governamentais a famílias e empresas” (SIC, 16/03/2023). (Interpretação: o slide só mostra o título.) Com inflação alta, o BCE pede que a política orçamental não contrarie a monetária: os apoios mantêm a procura alta.
O Governo como parte da solução (pp.44–48)
Os Governos adotam políticas para lidar com a ineficiência e a injustiça de algumas interações privadas, através de uma combinação de:
Instrumento O que faz Exemplo Incentivos altera os custos e benefícios das atividades impostos, subsídios, outras despesas Regulação impõe regras políticas da concorrência Persuasão / informação altera a informação disponível ou as expectativas — (os slides não dão exemplos; exemplo construído: campanhas, forward guidance) Provisão pública o Estado fornece bens e transferências
O Governo como parte do problema (pp.49–50)
- “Qualquer organização com poder suficiente para resolver os problemas de eficiência e justiça também tem o poder de causar grandes danos.” Exemplos: usar a força para silenciar opositores, ou rendimentos elevados para os dirigentes.
- Limites: as sociedades bem governadas impõem:
- eleições democráticas: os maus Governos podem ser demitidos;
- restrições constitucionais.
- Logo, “os Governos operam com restrições, como outros agentes económicos”. A concorrência política torna a reeleição dependente do desempenho.
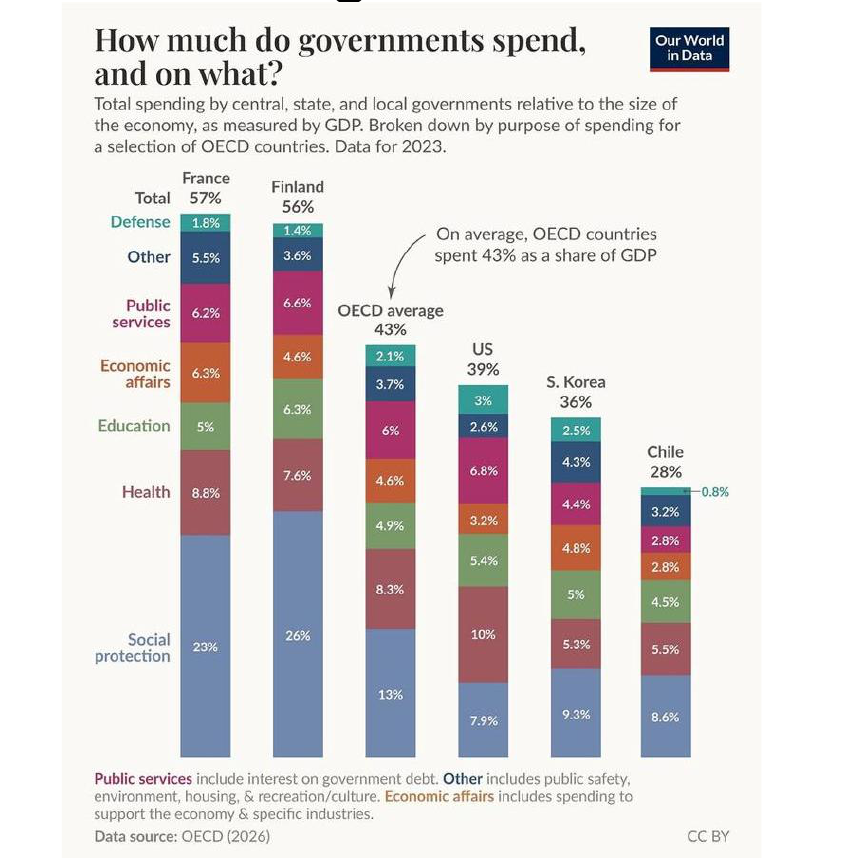 Fig. — Despesa pública por função, em % do PIB (OWID/OCDE, 2023): França 57%, Finlândia 56%, média OCDE 43%, EUA 39%, Coreia do Sul 36%, Chile 28%. A maior fatia é a proteção social: França 23%, Finlândia 26%, OCDE 13% (Teórica 6, p.51).
Portugal: para onde vão os impostos (p.52, Portal das Finanças, IRS 2024)
Proteção social 25% · Saúde 22% · Administração pública 14% · Educação 12% · Assuntos económicos 7% · Dívida pública 7% · Segurança 5% · Transportes 4% · Defesa 3% · Desporto e cultura 1%.
Exercício (Ficha 6, ex. 6.10–6.12, resumidos)
6.10 O que distingue o Governo como agente económico, que instrumentos tem, e se deve agir sem restrições. 6.11 O que são instituições políticas, e quais são as da Democracia. 6.12 Que falhas tem a Democracia.
Resolução (solução oficial)
6.10:
- a) O Governo distingue-se pelo tamanho e pela influência pública.
- b) Os seus instrumentos são os incentivos, a regulação, a persuasão/informação e a provisão pública.
- c) Não deve agir sem restrições: quem tem poder para resolver também tem poder para fazer danos. As restrições são as eleições, os limites constitucionais e a concorrência política.
6.11:
- As instituições políticas são as regras que determinam quem tem poder e como o exerce.
- As da Democracia são o Estado de direito, as liberdades civis e as eleições inclusivas, justas e decisivas.
6.12:
- Problema principal-agente: os eleitos tendem ao short-termism por causa dos ciclos eleitorais.
- Desigualdade de influência: os ricos e os lobbies pesam mais.
🎯 Como sai no Exame
| Pergunta | Tema | Chave | Onde neste Resumo |
|---|---|---|---|
| Q6 | Smoothing, paradoxo da parcimónia, estímulo | A, D | B5 |
| Q9 | Estabilizadores automáticos | A, C | B5 |
| Q11d | PRR, multiplicador, economia aberta | ensaio (4 linhas) | B4 |
| Q13a | Expectativas e paradoxo da parcimónia (Lagarde/França) | ensaio (6 linhas) | A3, B5 |
| Q13b | França: défice 5,8%, dívida 112% → só política orçamental | ensaio (6 linhas) | A3, B6, B7 |
Exercício (Exame-Exemplo, Q6) — assinale todas as corretas
A) As famílias tendem a preferir suavizar o consumo no tempo. B) Em recessão, a poupança agregada extra aumenta automaticamente o PIB. C) O “paradoxo da parcimónia” diz que tentar poupar mais, no agregado, eleva o rendimento. D) O Governo pode contrariar a queda da procura com estímulos (↓ impostos e/ou ↑ G).
Resolução (chave oficial: A, D; a tabela e o realce concordam)
- A) V: é o consumption smoothing do cap. 3.
- B) F: mais poupança agregada = menos procura, e o PIB desce.
- C) F: o paradoxo diz que o rendimento desce. A opção inverte o sentido.
- D) V: é a resposta do slide 30.
Lição
Quando a EM “inverte o sentido” de um conceito (C), procure a palavra-chave: queda do rendimento.
Exercício (Exame-Exemplo, Q9) — assinale todas as corretas
A) Os subsídios de desemprego e os impostos progressivos são estabilizadores automáticos. B) Os estabilizadores automáticos requerem decisões discricionárias sempre que a economia muda. C) Os estabilizadores automáticos atenuam automaticamente as expansões e as contrações. D) Os estabilizadores automáticos são exemplos de política cambial.
Resolução (chave oficial: A, C; a tabela e o realce concordam)
- A) V: é a definição literal do slide 29.
- B) F: são intervenções não deliberadas, e por isso funcionam sem decisões novas.
- C) V: “compensam automaticamente uma expansão ou contração”.
- D) F: são política orçamental (impostos e despesa), não cambial.
Exercício (Exame-Exemplo, Q11d), 1 val., máx. 4 linhas
Contexto: projeções do OE2026 com a FBCF a crescer 3,6% (2025) e 5,5% (2026) em termos reais, e as importações 4,0% e 3,6%. “Durante 2026, o Governo prevê um forte aumento do Investimento, associado ao PRR. Discuta como pode este investimento contribuir para o crescimento económico, considerando o efeito multiplicador. Este efeito aumenta com uma economia mais aberta ao exterior? Justifique.”
Resolução (resposta-modelo oficial + precisão)
Modelo oficial: “Com mais investimento, o efeito multiplicador será maior, o que resulta num crescimento económico/PIB mais forte e maior geração de emprego. Este efeito diminui com uma maior abertura da economia, uma vez que parte do rendimento gerado pelo investimento é utilizado para financiar importações.”
Resposta em 4 linhas (estilo exame):
O investimento do PRR é procura autónoma: ΔI vira rendimento, que é parcialmente consumido, e esse consumo vira novo rendimento.
Por isso ΔY = k·ΔI > ΔI: mais PIB e mais emprego.
Não aumenta: numa economia mais aberta, a PMI () é maior, e parte de cada ronda de despesa “foge” para importações. desce.
Precisão
O que cresce com mais investimento é o efeito total (ΔY = k·ΔI), não o multiplicador , que só depende de , e . Escreva “o efeito no PIB será maior” e não “o multiplicador aumenta”.
Lição
Abertura ↑ → ↑ → ↓. No exemplo construído da B4, passou de 2,5 (fechada) para 2 (com ).
Exercício (Exame-Exemplo, Q13), 2 × 1 val., máx. 6 linhas cada
Depois da demissão do primeiro-ministro francês a 7 de outubro, Christine Lagarde (presidente do BCE) disse: “Penso que todas as instâncias europeias estão a acompanhar atentamente a evolução atual e esperam sinceramente que sejam encontradas formas de respeitar os compromissos internacionais, nomeadamente em matéria de apresentação de orçamentos.” a) Discuta de que forma a afirmação pode ser interpretada como gestão de expectativas, para evitar o Paradoxo da Parcimónia e o agravar da situação em França. b) Com um défice público de 5,8% e uma dívida de 112% do PIB, discuta os instrumentos de política económica que o governo francês deve usar e as consequências para o crescimento.
Resolução (resposta-modelo oficial, desenvolvida)
a)
- Modelo oficial: pelo Paradoxo da Parcimónia, expectativas negativas sobre a economia podem reduzir o consumo e, com ele, o crescimento/PIB. As palavras de Lagarde querem inspirar confiança e evitar essas expectativas negativas.
- Cadeia:
- incerteza política → medo de crise orçamental → as famílias e as empresas poupam por precaução;
- C e I ↓ → AE ↓ → Y ↓ (com multiplicador);
- a poupança agregada não sobe e a recessão agrava-se.
- Ao sinalizar que as instituições acompanham a situação e esperam orçamentos credíveis, o BCE usa a persuasão/informação (comunicação, como no forward guidance) para ancorar as expectativas. Também reduz o risco de uma crise de dívida soberana, que é desencadeada por expectativas de incumprimento.
b)
- Modelo oficial: como membro da Zona Euro, a França não tem política monetária nem cambial autónoma. Só pode usar a política orçamental, aumentando impostos e reduzindo gastos, para controlar as finanças públicas. Esta política contracionista reduz a procura agregada e prejudica o crescimento.
- Para completar:
- um défice de 5,8% (saldo −5,8%) está muito abaixo da linha de −3%, e 112% muito acima de 60% (os thresholds das pp.32 e 37);
- a austeridade pode reforçar a recessão (p.33), com efeito multiplicador ao contrário;
- com menos PIB, o rácio dívida/PIB pode até demorar a descer, porque o denominador cresce menos;
- é o dilema entre consolidar a dívida e não matar o crescimento.
Lição
- Zona euro ⇒ só sobra a política orçamental (a monetária é do BCE; a cambial é comum).
- Consolidação ⇒ procura ↓ ⇒ crescimento ↓ no curto prazo.
- Responda com: instrumento → mecanismo → consequência.
Formato
- Q6 e Q9 são EM de 1 val. com 2 certas cada. Escolher só uma das certas vale metade; juntar uma errada às certas vale metade; escolher só erradas, opções contraditórias, ou tudo (quando nem tudo está certo) vale zero.
- Q11d tem 4 linhas: mecanismo + resposta à pergunta “aumenta?”.
- Q13 tem 6 linhas por alínea: conceito do slide → cadeia causal → aplicação ao caso (França/Lagarde).
🧭 Checklist
| Sintoma no enunciado | Ferramenta / resposta |
|---|---|
| ”BCE sobe juros” | Cadeia da p.13: crédito ↓ procura + expectativas ↓ → inflação ↓ |
| “Estimular a economia” (monetária) | ↓ taxa de juro real e/ou injeções de liquidez |
| Juros já em 0% | ZLB, armadilha da liquidez → QE |
| País do euro em crise | Sem política monetária/cambial própria → só orçamental |
| ”Custo de reduzir a inflação” | Rácio de sacrifício ≈ 5% do PIB por 1 p.p. (nível, não crescimento) |
| “Credibilidade”, “expectativas” | Independência do BC, meta de 2%, forward guidance |
| Hiperinflação | Défice → BC imprime → preços → perda de confiança → desvalorização → ciclo |
| ”Efeito de ↑G no PIB” | , |
| “O multiplicador é maior quando…” | PMC alta, baixo, baixo, desemprego alto, juros que não sobem |
| Economia mais aberta | ↑ → ↓ (Q11d) |
| “Subsídio de desemprego, IRS progressivo” | Estabilizadores automáticos (não deliberados, orçamentais) |
| “Todos poupam mais em recessão” | Paradoxo da parcimónia → Y ↓; resposta: estímulo |
| Défice vs saldo | (contracíclico) vs (pró-cíclico) |
| Défice vs dívida | Fluxo vs stock |
| ”Dívida/PIB desce porquê?” | Saldo primário > 0 ou PIB a crescer mais do que a dívida |
| Austeridade em recessão | Reforça a recessão (procura ↓ × multiplicador) |
| Instrumentos do Governo | Incentivos, regulação, persuasão, provisão pública |
Erros a evitar
- Dizer que o BCE fixa o juro do crédito à habitação (fixa a taxa diretora).
- Explicar a descida da inflação só pela procura, esquecendo as expectativas e a espiral salários-preços.
- Ler o rácio de sacrifício como perda de taxa de crescimento.
- Propor política monetária ou cambial nacional para um país do euro.
- Definir a PMC como (essa é a média).
- Dizer que impostos ou importações aumentam o multiplicador.
- Escrever “o multiplicador aumenta com mais investimento” (aumenta o efeito; fica igual).
- Chamar “estabilizador automático” à suavização feita pelas famílias, ou a uma decisão discricionária.
- Trocar os sinais de défice () e saldo (), ou dizer que o défice é contracíclico e que o saldo também é.
- Dizer que a dívida/PIB só desce com excedentes (6.7c: desce com défice se o PIB crescer).
- Medir o endividamento por défice/PIB (6.9b).
- Inventar fórmulas que os slides não têm (multiplicador monetário, , regra de Taylor), ou citar “3%/60%” como regras com nome quando os slides só as mostram como linhas.
📎 Recursos
- Teórica: Teórica 6 — Política Económica (v2)
- Ficha: Exercícios 6 (com soluções) · Caderno (sem soluções)
- Exame-Exemplo: com soluções · sem soluções
- Ligações:
- Inflação, bancos e moeda lata → Resumo IEco 5 - Inflacao, Moeda e Bancos.
- Câmbio, trilema e balança corrente → Resumo IEco 7 - Economia Internacional.
- Ótica da despesa e smoothing → Resumo IEco 3 - Crescimento Economico e Progresso Tecnologico.
- Impostos e bens públicos → Resumo IEco 1 - Mercados e o Papel do Governo.
- Plano: 0. Plano - Resumo IEco (Exame)
- Anterior: Resumo IEco 5 - Inflacao, Moeda e Bancos · Seguinte: Resumo IEco 7 - Economia Internacional
TABLE WITHOUT ID
  link(file.link, file.name) AS "Nota",
  date AS "Data",
  status AS "Estado"
FROM "2.Técnico/2º Ano/1Semestre/Introducao a Economia"
WHERE (type = "note" OR type = "project") AND file.name != this.file.name
SORT date DESC