💶 Resumo 5 — Inflação, Moeda e Bancos (IEco · Exame)
Parent project: MOC - Introducao a Economia Índice: Resumo IEco 0 - Indice (Exame) · ← anterior Resumo IEco 4 - Desemprego e Desigualdade · seguinte → Resumo IEco 6 - Politica Economica
Âmbito
- Teoria: Teórica 5, Inflação, Moeda e Bancos, págs. 2–55 do PDF.
- Página do PDF = nº do slide (sem desfasamento). Cito sempre “p.”.
- Prática:
- Ficha 5, ex. 5.1, 5.2, 5.3, 5.8 (cálculos), 5.6, 5.19 (EM) e conceptuais 5.11, 5.12, 5.15, 5.16 (+ 5.13 e 5.18 citadas). Todos com solução oficial.
- Ao contrário do que o plano previa, as EM 5.6 e 5.19 têm chave oficial (realce cinzento no PDF). A única resolução própria é o exemplo construído do §3.
- Exame-Exemplo: Q8, Q11a, Q11f.
- Fica de fora:
- A política monetária do BCE (taxa diretora, transmissão, metas, credibilidade) → Resumo IEco 6 - Politica Economica.
- O desemprego de equilíbrio e o poder negocial no mercado de trabalho → Resumo IEco 4 - Desemprego e Desigualdade.
- PIB nominal/real e a ótica da despesa → Resumo IEco 3 - Crescimento Economico e Progresso Tecnologico.
O que os slides não têm (não inventar)
- Nenhuma fórmula em símbolos para o IPC nem para a taxa de inflação. O deflator e o salário real estão só em palavras (p.9 e p.27). As versões em LaTeX abaixo são traduções diretas dessas palavras.
- O “×100” do deflator e do IPC vem da Ficha 5 (5.2, 5.3), não dos slides.
- Não há curva de Phillips desenhada: o slide 30 só a nomeia e diz que “não é estável”.
- Não há MV = PY, equação de Fisher, multiplicador monetário nem gráfico de consumo intertemporal.
- Os slides não usam as palavras “spread”, “moeda lata” nem “incumprimento”: dizem “taxa passiva/ativa”, “agregado monetário lato” e “default”. Uso os termos do slide.
🗺️ Mapa do Capítulo
| Secção | Ideia central | Págs. |
|---|---|---|
| 1. Inflação: definição e medida | Subida generalizada do nível de preços; IPC (cabaz do consumidor) vs deflator (PIB nominal / PIB real) | 2–9 |
| 2. Conceitos-chave | Inflação zero, deflação, desinflação, hiperinflação (>50%/mês), estagflação, inflação subjacente | 10–21 |
| 3. De temporária a permanente; custos | Matérias-primas → bens intermédios → salários → expectativas; quem perde com a inflação; deflação adia o consumo | 22–25 |
| 4. Causas | Procura (ciclo, emprego, salários) e oferta (poder negocial, custos, choques do petróleo); Phillips instável | 26–32 |
| 5. Moeda e consumo intertemporal | Moeda = meio de troca + confiança; suavização e impaciência; ótimo em | 33–41 |
| 6. Bancos | Lucro = taxa ativa − passiva; agregado lato = base + moeda bancária; transformação de maturidade/liquidez; riscos; corridas; principal–agente → racionamento do crédito | 42–55 |
Fio condutor
- O Resumo 4 mostrou que o mercado de trabalho tem um equilíbrio. Este capítulo diz o que acontece aos preços quando a economia se afasta dele: desemprego abaixo do equilíbrio → salários sobem → preços sobem (p.30).
- A inflação mede-se pelo IPC (custo de vida) ou pelo deflator (produção). Começa temporária (energia, matérias-primas) e torna-se permanente quando entra nas expectativas e nos salários.
- A segunda metade explica a moeda e os bancos: o juro é o preço de antecipar consumo; os bancos lucram porque a taxa ativa > passiva e prestam o serviço de transformar depósitos líquidos em empréstimos ilíquidos, o que gera riscos. Daqui vêm as corridas e o racionamento do crédito.
- O Resumo 6 pega aqui: o BCE combate a inflação mexendo no juro que os bancos cobram.
📈 1. Inflação: definição e medida
Ideia (p.4)
- “Inflação = subida generalizada do nível de preços numa economia.”
- “A inflação tende a ser menor durante recessões (desemprego alto).”
- “A inflação tende a ser maior nos países com rendimento baixo do que nos países com rendimento elevado.”
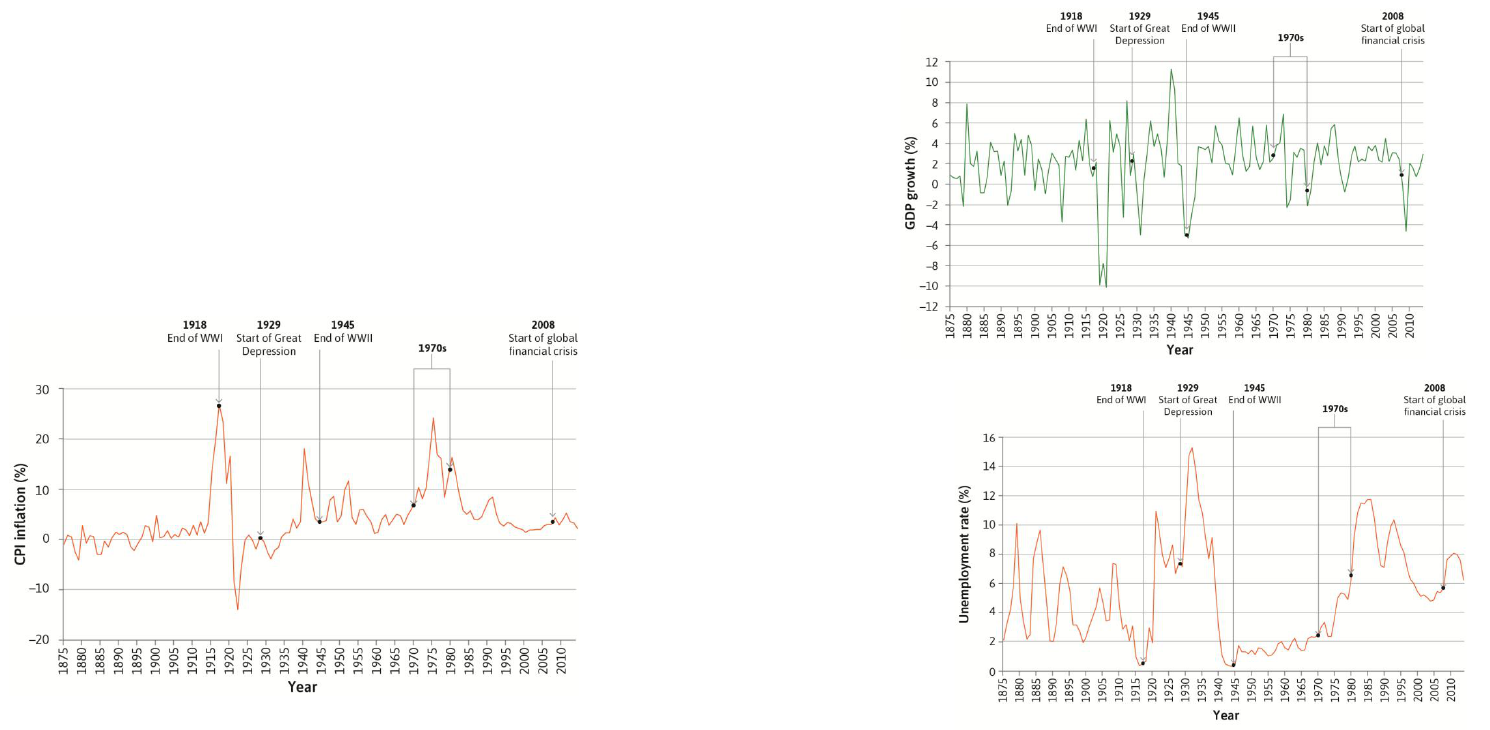 Fig. — Três séries históricas, 1875–≈2013 (o slide não indica o país; são figuras do CORE). (a) Inflação do IPC (%): pico ≈ 27% em 1918, ≈ −14% no início dos anos 20, ≈ 24% em meados dos anos 70. (b) Crescimento do PIB (%): ≈ −10% por volta de 1920, ≈ −4,5% em 2009. (c) Taxa de desemprego (%): ≈ 15% nos anos 30, ≈ 0,5% em 1918 e 1945, ≈ 11–12% no início dos anos 80. Marcas verticais: fim da I GM, Grande Depressão, fim da II GM, anos 70, crise de 2008 (Teórica 5, p.4).
As duas medidas (p.5 e p.9)
Índice de Preços no Consumidor (IPC) (p.5):
- “mede o nível geral de preços que os consumidores pagam por bens e serviços, incluindo impostos sobre o consumo”;
- “é baseado num cabaz representativo de bens de consumo – ‘custo de vida’”;
- “Medida comum de inflação = variação do IPC”.
Deflator do PIB (p.9): “uma medida do nível de preços para a produção doméstica (rácio entre o PIB nominal e o PIB real)”.
- PIB nominal = valor da produção a preços correntes;
- PIB real = valor da produção a preços constantes do ano escolhido para ano base.
Tradução direta das palavras dos slides (o deflator vem da p.9; a taxa de inflação = “variação do IPC”, p.5; o ×100 e a forma da variação são os da Ficha 5):
Armadilhas
IPC ≠ deflator no que mede:
IPC Deflator do PIB Bens os consumidos pelas famílias (inclui impostos sobre o consumo; e importados*) os produzidos no país Cabaz fixo (quantidades do ano base)* o da produção de cada ano Uso custo de vida, poder de compra nível de preços da produção *Os slides só dão as duas definições (p.5 e p.9). “Inclui importados” e a linha “Cabaz” são a comparação usual, deduzida delas e do método da Ficha 5.3 (explicação própria).
- No ano base, PIB nominal = PIB real ⇒ deflator = 100.
- “Generalizada”: a subida do preço de um bem não é inflação.
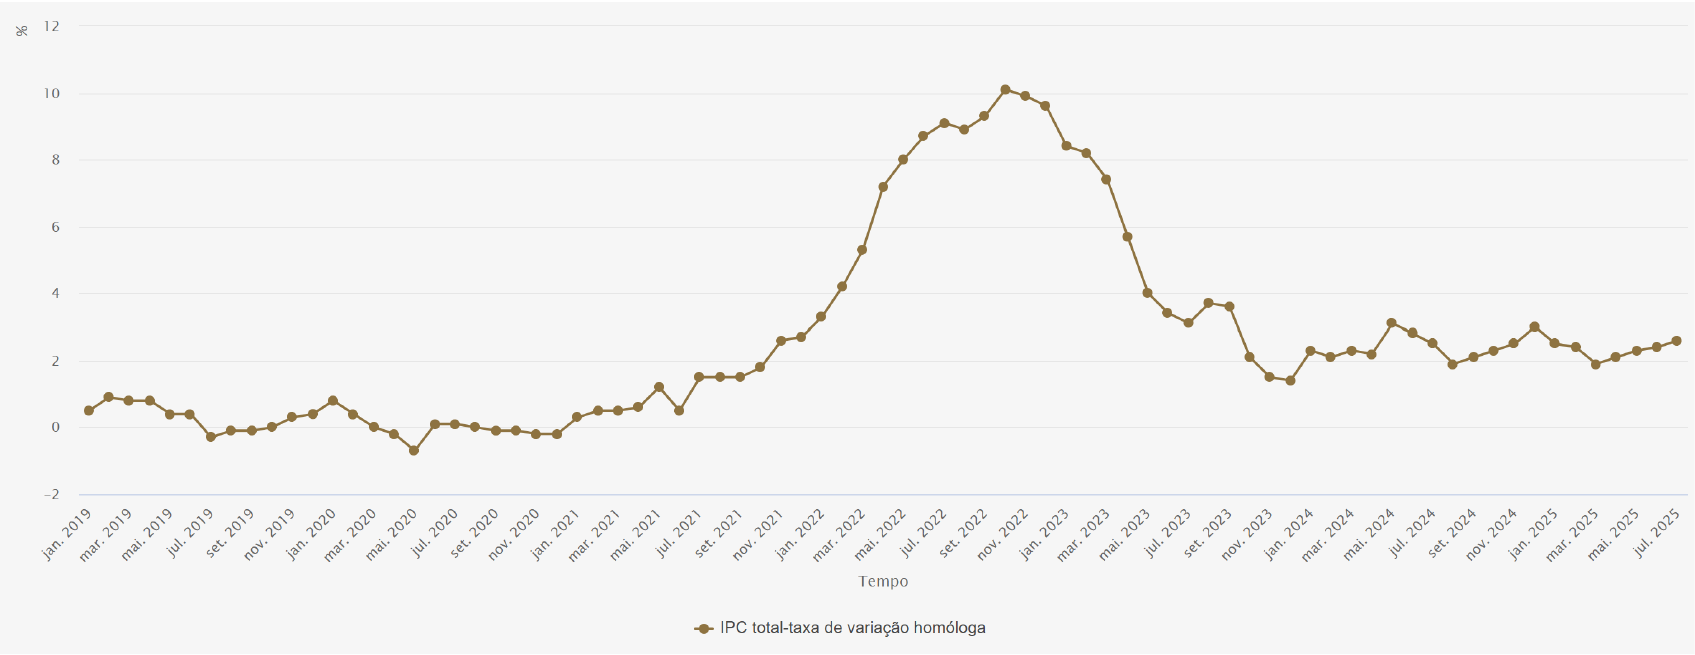 Fig. — IPC total, taxa de variação homóloga em Portugal, mensal, jan/2019–jul/2025 (eixo y: % de −2 a 12). ≈ 0–1% em 2019–20 (mínimo −0,7% em mai/2020); sobe a partir de 2021 até ao pico ≈ 10,1% em out/2022; desce para ≈ 1,5% no fim de 2023; ≈ 2–3% em 2024–25 (2,6% em jul/2025). Fonte BdP (Teórica 5, p.7).
Mais dados do capítulo
- p.6: IPC de Portugal desde os anos 50: picos de ≈ 32–37% em 1974–77 e ≈ 32% em 1984; subida até ≈ 10% em 2022.
- p.8: IHPC na Área do Euro em jun/2025: AE 2,0%, Portugal 2,1%, Alemanha 2,0%, Espanha 2,2%; de Chipre 0,5% até ≈ 5,2% no topo.
Como reconhecer
- “custo de vida”, “poder de compra”, “cabaz”, salários, pensões → IPC/IHPC.
- “PIB nominal e real”, “preços da produção” → deflator.
Exercício (Ficha 5, ★★ 5.2) — Camboja, ano base 2015
Ano PIB nominal (M US$) PIB real (M US$) Deflator 2019 27 089,39 A 114,01 2020 25 808,56 23 012,19 B a) Taxa de crescimento do PIB nominal 2019→2020. b) PIB real de 2019 (A). c) Deflator de 2020 (B). d) Inflação em 2020.
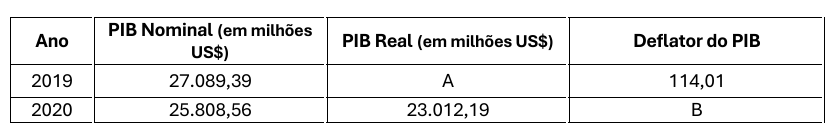 Fig. — Tabela do exercício 5.2 (Ficha 5, p.2).
Resolução (solução oficial; aritmética verificada)
a)
b) Isolar o PIB real na definição do deflator:
c)
d) → deflação (os preços da produção desceram).
Lição
- Os três números ligam-se: o PIB real caiu ≈ 3,15% (23 012,19 / 23 760,54 − 1) e os preços ≈ 1,63%; juntos dão a queda nominal de ≈ 4,73% (aproximadamente, crescimento nominal ≈ real + inflação — aproximação própria, não está nos slides).
- Para passar de nominal a real, divide-se pelo deflator (/100). Multiplicar é o erro clássico.
Exercício (Ficha 5, ★★ 5.3) — IPC de livros e melancias
Os moradores gastam todo o rendimento em livros e melancias.
- 2020: 500 livros por 1 250 € e 1 200 melancias por 168 €.
- 2021: 300 livros por 900 € e 1 000 melancias por 150 €.
a) Calcule o IPC dos dois anos, base 2020. b) Calcule a inflação de 2021. Se a de 2020 foi 20%, o que conclui?
Resolução (solução oficial; aritmética verificada)
Passo 1 — preços unitários (gasto / quantidade):
Qtd 2020 Preço 2020 Qtd 2021 Preço 2021 Livros 500 2,50 € 300 3,00 € Melancias 1 200 0,14 € 1 000 0,15 € Passo 2 — custo do cabaz fixo (quantidades do ano base, 2020):
- 2020: €
- 2021: €
Passo 3 — índice: ;
b) . Como 18,5% < 20%, houve desinflação: os preços continuam a subir, mas mais devagar.
Lição
- O cabaz do IPC é fixo: usam-se as quantidades de 2020 também em 2021. Usar 300 livros e 1 000 melancias é a armadilha.
- O método (cabaz fixo × preços) é o da ficha; os slides só definem o IPC em palavras.
Exercício (Ficha 5, EM 5.6) — todas as corretas
O IPC mede aproximadamente o mesmo fenómeno económico que: A) o PIB nominal · B) o PIB real · C) o deflator do PIB · D) nenhuma das anteriores.
Resolução (chave oficial: C, por realce no PDF)
C) V: o IPC e o deflator medem ambos o nível geral de preços e, pela variação, a inflação.
A) F: o PIB nominal mistura preços e quantidades.
B) F: o PIB real mede quantidades (produção a preços constantes).
D) F: porque C é verdadeira.
Lição
Mesmo fenómeno (preços), cabazes diferentes (consumo vs produção).
🔤 2. Conceitos-chave
Definições exatas (pp.10–17)
Conceito Definição do slide Exemplo Inflação subida generalizada do nível de preços PT 2022 ≈ 10% Inflação zero ”um nível de preços constante de ano para ano (ou de mês para mês, …)” — Deflação ”descida generalizada do nível de preços” Japão 2016–19 Desinflação ”descida da taxa de inflação (mas a inflação é > 0)“ PT 2023 Hiperinflação ”inflação que atinge mais de 50% por mês” Alemanha 1923–24, Zimbabué, Venezuela Estagflação ”inflação & estagnação no crescimento económico” anos 70 (choques do petróleo) Inflação subjacente (core) “medida de inflação que exclui a volatilidade transitória ou temporária dos preços (proveniente p.e. de alguns alimentos, produtos energéticos, etc.)“ indicador do INE
- Estagflação (Investopedia, p.16): “crescimento lento, taxa de desemprego alta e inflação alta”.
- Inflação subjacente (p.17): “reflete a tendência da inflação” e mede a inflação “verdadeira”, sem choques temporários.
- Hiperinflação (pp.14–15): na Alemanha queimava-se dinheiro no fogão, porque ardia mais tempo do que a lenha que comprava. Na Venezuela, a nota maior (≈ 8 US$) valia mais do que o salário mínimo de 40 000 bolívares por mês.
Armadilhas
- Desinflação ≠ deflação. Na desinflação os preços continuam a subir, mais devagar (a taxa desce mas fica > 0). Na deflação os preços descem (taxa < 0).
- Inflação constante ≠ preços constantes. 2% todos os anos = os preços sobem 2% todos os anos (5.1b).
- Deflação a abrandar (−1,9% → −0,3%) não é desinflação: a taxa está a subir (5.1a).
- As taxas compõem-se por produto, não se somam (5.1d, Q11f).
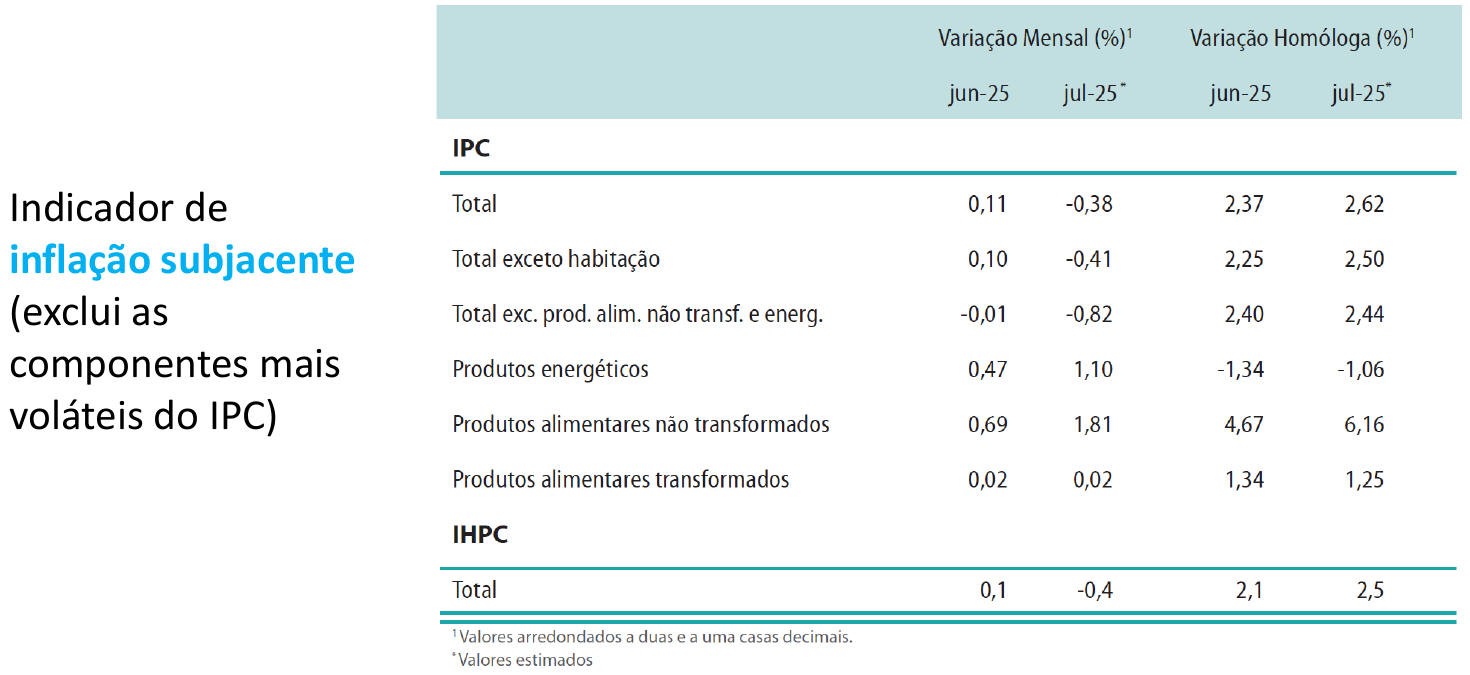 Fig. — Indicador de inflação subjacente do INE: “exclui as componentes mais voláteis do IPC”. Em jun/jul 2025 (homóloga): IPC total 2,37% / 2,62%; subjacente (total exceto alimentares não transformados e energéticos) 2,40% / 2,44%; energéticos −1,34% / −1,06%; alimentares não transformados 4,67% / 6,16%; IHPC 2,1% / 2,5% (jul = estimativa) (Teórica 5, p.18).
Como ler a tabela
Em jul/2025 o IPC total (2,62%) está acima da subjacente (2,44%) por causa dos alimentos não transformados (6,16%). A subida é volátil, não de tendência.
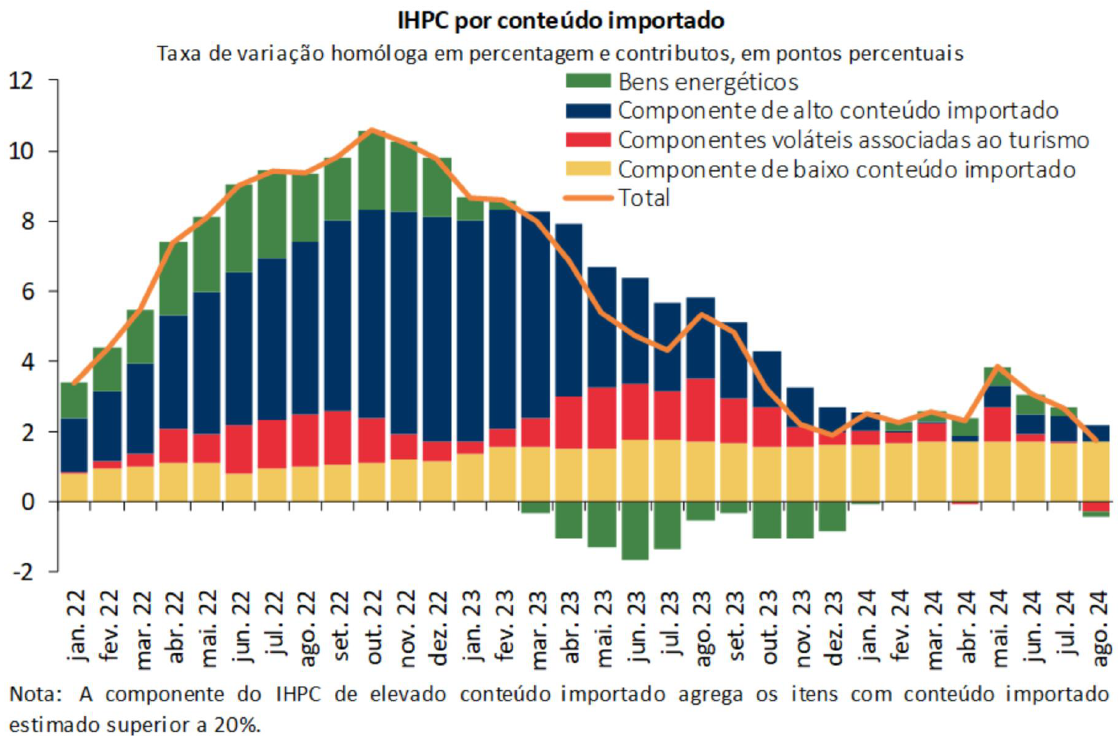 Fig. — IHPC de Portugal por conteúdo importado, jan/22–ago/24: taxa homóloga total (linha laranja) e contributos em p.p. (barras): bens energéticos (verde), alto conteúdo importado (azul escuro, >20% importado), componentes voláteis do turismo (vermelho), baixo conteúdo importado (amarelo). O total sobe de ≈ 3,3% até ao pico ≈ 10,6% em out/22, desce para ≈ 2% no fim de 2023 e fica ≈ 1,8% em ago/24. Em 2022 dominam o alto conteúdo importado (≈ 6 p.p.) e a energia (até ≈ 2,5 p.p.); a energia fica negativa em 2023 (Teórica 5, p.21; BdP).
Leitura do BdP (p.21)
“A subida da inflação em 2021-22 esteve associada, em larga medida, à evolução das componentes do IHPC com alto conteúdo importado, incluindo os bens energéticos.” Leitura (interpretação própria): foi sobretudo uma inflação vinda de fora (custos), não de procura interna.
- p.19: a inflação da OCDE (taxa trimestral em cadeia anualizada) chegou a ≈ 10% em 2022, com contributos de bens, serviços, energia e alimentos.
- p.20: inflação energética na OCDE muito alta em dez/2022 e negativa em muitos países em ago/2023.
Exercício (Ficha 5, ★ 5.1) — V ou F? Justifique.
Inflação anual (deflator do PIB):
2016 2017 2018 2019 Japão −1,9% −1,7% −0,8% −0,3% Reino Unido 2,0% 2,0% 2,0% 2,0% China 6,9% 8,2% 2,4% 2,2% Nauru −18,2% 18,1% 24,1% −21,7% a) O Japão viveu um período persistente de desinflação entre 2016 e 2019. b) No Reino Unido, o preço dos bens e serviços manteve-se constante. c) A China tem vindo a sofrer pressões deflacionistas entre 2017 e 2019. d) O nível de preços de Nauru no final de 2019 é mais baixo do que no início de 2016.
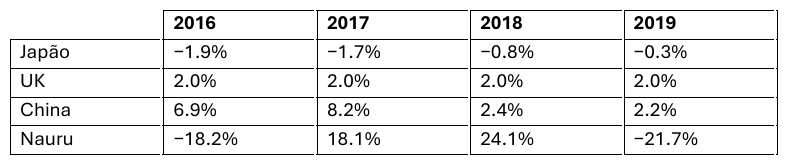 Fig. — Tabela do exercício 5.1 (Ficha 5, p.2).
Resolução (solução oficial)
a) F: o Japão teve deflação, cada vez menos negativa. A taxa aumentou (−1,9% → −0,3%), por isso não é desinflação.
b) F: constante foi a taxa de inflação. Os preços subiram 2% todos os anos.
c) F: a taxa desceu (8,2% → 2,2%) mas ficou positiva: pressão desinflacionista, não deflacionista.
d) V: compor as quatro taxas: O nível de preços caiu ≈ 6,1%.
Lição
- Somar as taxas daria −18,2 + 18,1 + 24,1 − 21,7 = +2,3%, com o sinal errado. Compõe-se sempre por produto.
- Uma só tabela gera várias afirmações V/F: lê-se o nível (preços) e a taxa (variação) em separado.
⏳ 3. De temporária a permanente; custos da inflação
A cadeia da persistência (p.22)
“A inflação começa por ser temporária (primeiro, matérias-primas; depois, bens intermédios) mas vai-se incorporando, primeiro nos salários e, finalmente, nas expectativas.” “A inflação muda de temporária para permanente quando os agentes económicos incorporam as tendências de inflação nas suas expectativas, como ocorre com as negociações salariais.”
Qual é o problema da inflação? (pp.23–24)
- Rendimentos nominais fixos (pensionistas, bolseiros): inflação mais alta = menor poder de compra.
- Dívida: a inflação reduz o valor real da dívida. É bom para quem pede emprestado e mau para os credores.
- A economia funciona pior:
- inflação alta é frequentemente volátil → incerteza;
- é mais difícil distinguir mudanças nos preços relativos de inflação;
- há menu costs: as empresas têm de atualizar os preços com mais frequência.
A deflação pode ser pior (p.25)
“Quando os preços caem, as famílias adiam o consumo (particularmente de bens duráveis) porque esperam que os bens sejam mais baratos no futuro, o que é semelhante a um choque negativo na procura agregada.”
- Por isso deflação não é “boa notícia” para a economia, mesmo que os preços baixem.
Como reconhecer
- “negociação salarial”, “expectativas”, “espiral” → inflação a tornar-se permanente (e a razão de o BCE querer ser credível, ver Resumo IEco 6 - Politica Economica A3).
- “pensionistas”, “credores”, “devedores” → redistribuição causada pela inflação.
Exercício (exemplo construído a partir dos slides 23–25) — V ou F?
a) Uma inflação inesperada beneficia quem tem um crédito à habitação a taxa fixa. b) A deflação estimula o consumo, porque os bens ficam mais baratos. c) Os menu costs são um custo da inflação alta.
Resolução (resolução própria, baseada nos slides 23–25)
- a) V: a inflação reduz o valor real da dívida: a prestação nominal fica igual, mas vale menos (p.23).
- b) F: as famílias adiam o consumo à espera de preços ainda mais baixos → choque negativo na procura (p.25).
- c) V: as empresas têm de mudar os preços com mais frequência (p.24).
🔥 4. Causas da inflação
Ideia (p.26)
“Os preços e os salários resultam da interação entre empresas, consumidores e trabalhadores (note-se que os salários são o preço do trabalho).”
Lado da procura (pp.27 e 29)
- “Uma melhoria do ciclo económico anda frequentemente associada com um aumento da inflação.”
- Salário real (p.27, em palavras: “salário/preços”): é “a medida do poder de compra”. “Uma economia pode ter inflação de preços e salários e o salário real não aumentar.”
- Inflação e emprego (p.29): mais emprego → mais poder de negociação dos trabalhadores → salários ↑ → custos ↑ → preços ↑.
Lado da oferta (p.28)
A inflação pode resultar de:
- aumento do poder de negociação das empresas sobre os consumidores (p.e. menos concorrência);
- aumento do poder de negociação dos trabalhadores sobre as empresas (p.e. proximidade do pleno emprego);
- aumento dos custos de produção.
Estabilidade de preços e curva de Phillips (p.30)
- “Os preços são estáveis (= inflação zero) quando o mercado de trabalho está em equilíbrio.”
- Desemprego abaixo do equilíbrio → pressão positiva nos salários e preços. Desemprego acima → o oposto.
- “Este trade-off entre inflação e desemprego (Curva de Phillips) não é estável: muda ao longo do tempo. Manter o desemprego ‘demasiado baixo’ leva a uma inflação mais alta.”
- O “equilíbrio” do mercado de trabalho é o desemprego de equilíbrio do Resumo IEco 4 - Desemprego e Desigualdade.
Choques na oferta (p.31)
“Outra causa para inflação alta e crescente são os choques na oferta - mudança inesperada no lado da oferta (agregada) da economia (p.e., choque do preço do petróleo).” Nos anos 70, os aumentos inesperados do petróleo “causaram aumento simultâneo no desemprego e nos preços” → estagflação.
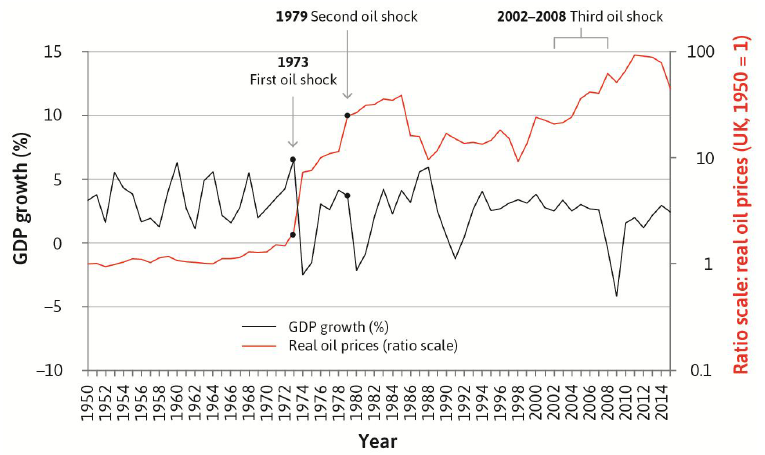 Fig. — Crescimento do PIB (%, eixo esquerdo, linha preta) e preço real do petróleo (Reino Unido, 1950 = 1; escala de rácio, eixo direito, linha vermelha), 1950–2014. Marcados o 1.º choque (1973), o 2.º (1979) e o 3.º (2002–2008). O petróleo salta de ≈ 2 para ≈ 7 em 1973–74 e para ≈ 25–35 em 1979–85; depois de cada choque o PIB cai (≈ −2,5% em 1974, ≈ −2% em 1980, ≈ −4% em 2009) (Teórica 5, p.31).
Casos recentes (p.32, colagem de notícias)
Guerra da Ucrânia (custos da energia das famílias +62% a +112%), pandemia, ataques a refinarias no Médio Oriente, “de novo sob a ameaça da estagflação” e a OCDE a prever inflação de 4,2% nos EUA por um choque energético (FT, 26/03/2026).
Armadilhas
- Choque de oferta ≠ choque de procura. Na procura, inflação e emprego sobem juntos. No choque de oferta, inflação sobe e o PIB/emprego descem (estagflação).
- O salário real não sobe “sempre” com a inflação: só se o salário nominal crescer mais do que os preços (Q8 C, Q11f).
- Phillips não é uma lei fixa: o slide diz que muda ao longo do tempo.
Como reconhecer
- “procura agregada”, “expansão”, “pleno emprego” → inflação de procura.
- “petróleo”, “energia”, “matérias-primas”, “menos concorrência” → inflação de oferta/custos.
- “inflação e desemprego ao mesmo tempo” → choque de oferta / estagflação.
Exercício (Exame-Exemplo, Q8) — assinale todas as que possam contribuir para um aumento da inflação
A) Um aumento da procura agregada contribui para a subida de salários e preços. B) Choques de oferta (ex. petróleo) podem gerar inflação e desemprego em simultâneo. C) O salário real aumenta sempre quando há inflação. D) Menos concorrência pode elevar preços.
Resolução (chave oficial: A, B, D; a tabela e o realce concordam)
A) V: é a cadeia da procura (p.27): PA ↑ → emprego ↑ → salários ↑ → preços ↑.
B) V: é o choque de oferta (p.31): estagflação.
C) F: o salário real = salário/preços não aumenta “sempre”; pode até descer (p.27). E não é uma causa de inflação.
D) V: é o lado da oferta (p.28): mais poder de negociação das empresas.
Lição
Três das quatro opções são verdadeiras: uma por cada causa do slide (procura, choque de oferta, poder de mercado). A falsa tem a palavra “sempre”.
🪙 5. Moeda e consumo intertemporal
Moeda (p.34)
- “Moeda = meio de troca usado para comprar bens ou serviços.”
- “Permite que o poder de compra seja transferido entre agentes.”
- “Para que a moeda desempenhe a sua função, todos os agentes têm de confiar que ela será aceite por todos como meio de pagamento.”
- Ficha 5.13: a moeda-mercadoria (ouro, sal, tabaco, chá) tem valor intrínseco; a moeda fiduciária (notas, moedas) não tem. No dia a dia usamos a fiduciária.
Consumo ao longo do tempo (pp.35–36)
- “Existe um trade-off entre consumir hoje ou no futuro.” O custo de oportunidade de ter mais bens agora é ter menos no futuro.
- Pedir emprestado e emprestar permitem reorganizar o consumo ao longo do tempo (harmonização do consumo).
- Quanto se quer antecipar depende de:
- suavização do consumo: evitar consumir muito num período e pouco noutro;
- impaciência, por:
- miopia: valorizar mais a satisfação presente do que a mesma satisfação mais tarde;
- prudência: saber que se pode não estar cá no futuro e preferir consumir já.
Juro e decisão ótima (pp.37–40)
- “Taxa de juro () = preço de adiantar algum poder de compra no tempo.” Quanto mais alto , de mais consumo futuro se abdica para consumir agora.
- O juro é “o preço cobrado por um empréstimo e o dinheiro que se ganha com um depósito” (p.39, BdP).
- “Taxa de desconto () = uma medida da impaciência.”
- Ótimo (p.40, em palavras): pede-se emprestado até ao ponto em que taxa de desconto = taxa de juro (benefício marginal = custo marginal): (Que com compense poupar/emprestar é extrapolação própria, coerente com a p.41.)
- Quem poupa (p.41) suaviza o consumo adiando-o. Emprestar com juros expande as possibilidades de consumo de quem poupa, face a guardar o dinheiro.
Armadilhas
- e não são a mesma coisa: é um preço de mercado; é uma preferência (impaciência) de cada pessoa.
- O slide não tem gráfico do conjunto de possibilidades de consumo: responda em palavras (BMg vs CMg).
Exercício (Ficha 5, 5.11) — a Júlia
A Júlia hesita entre comprar casa hoje ou daqui a 5 anos. a) Qual é o trade-off? b) Como pode antecipar a compra? c) Se adiar, como pode beneficiar do dinheiro até lá?
Resolução (solução oficial, desenvolvida com o slide 40)
a) É o custo de oportunidade de consumir agora em vez de mais tarde. Depende de fatores como a taxa de juro.
b) Pedindo emprestado, com custo . Compensa se a sua impaciência for grande: .
c) Emprestando (depositando ou investindo) e recebendo o juro.
Lição
Juro mais alto → antecipar fica mais caro → menos crédito e menos consumo hoje. É o canal que o BCE usa (Resumo 6, A2).
🏦 6. Bancos
O que é um banco (pp.42–43)
- “Um banco é uma empresa que faz lucros ao emprestar e pedir emprestado.”
- Recebe empréstimos das famílias (depósitos), de outros bancos e do Banco Central.
- Paga nos depósitos a taxa passiva, menor do que a taxa ativa que cobra nos empréstimos. “É assim que os bancos fazem lucro.”
- Ficha 5.18: os bancos não guardam reservas de 100% porque é mais rentável emprestar (as reservas não rendem juro).
Moeda bancária e agregado lato (p.44)
- “Os bancos comerciais criam dinheiro ao fazer empréstimos — a isto chama-se bank money (moeda criada pelos bancos, cheques, cartões de débito e crédito, etc.).”
- A base monetária (notas e moedas, criada só pelo BC) é definida no cap. 6 → Resumo IEco 6 - Politica Economica A1.
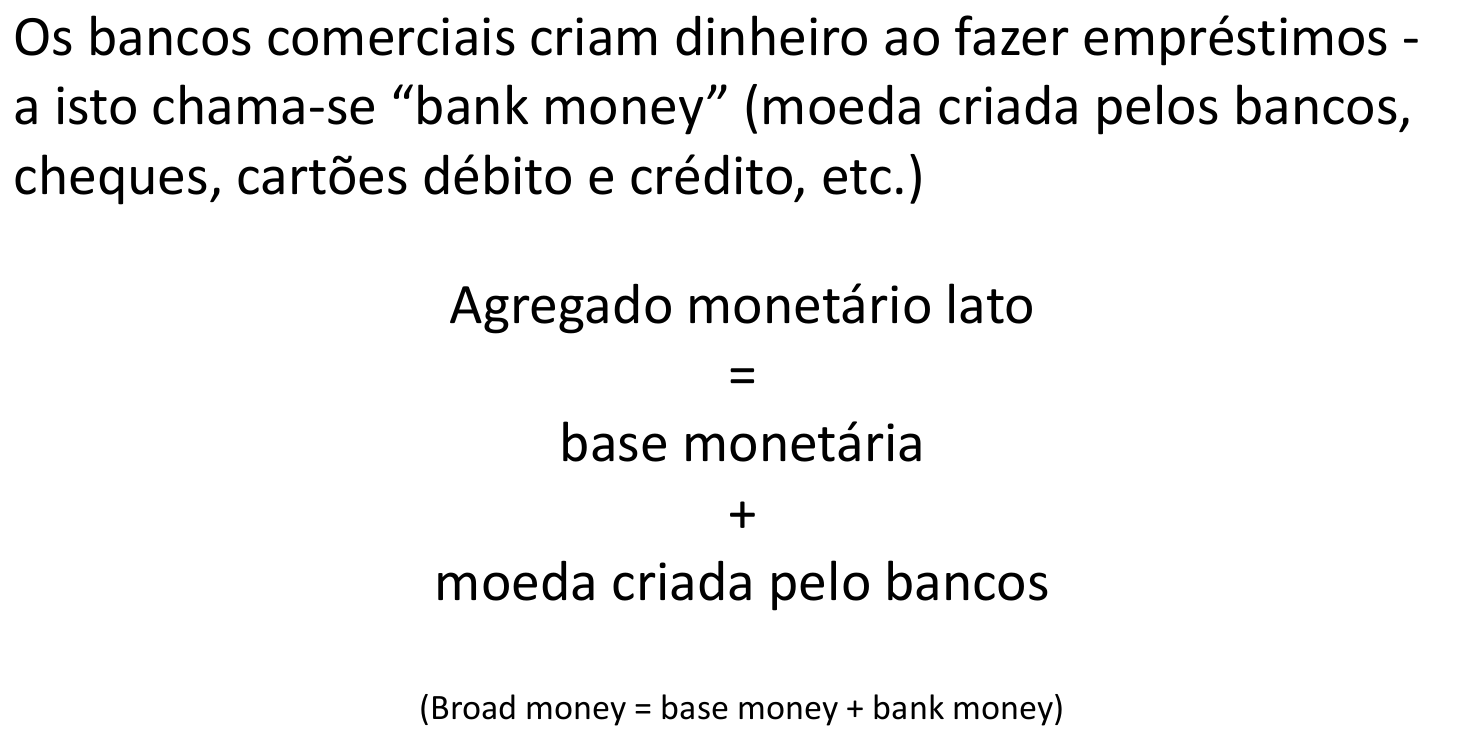 Fig. — Slide “Bank Money”: definição de moeda bancária e a equação do agregado monetário lato (Teórica 5, p.44).
Armadilhas (Ficha 5.12)
- A moeda bancária é o dinheiro criado quando os bancos concedem crédito, não “o total dos depósitos”.
- Base monetária = agregado lato − moeda criada pelos bancos (V).
- Dinheiro não é só numerário (inclui cheques, créditos).
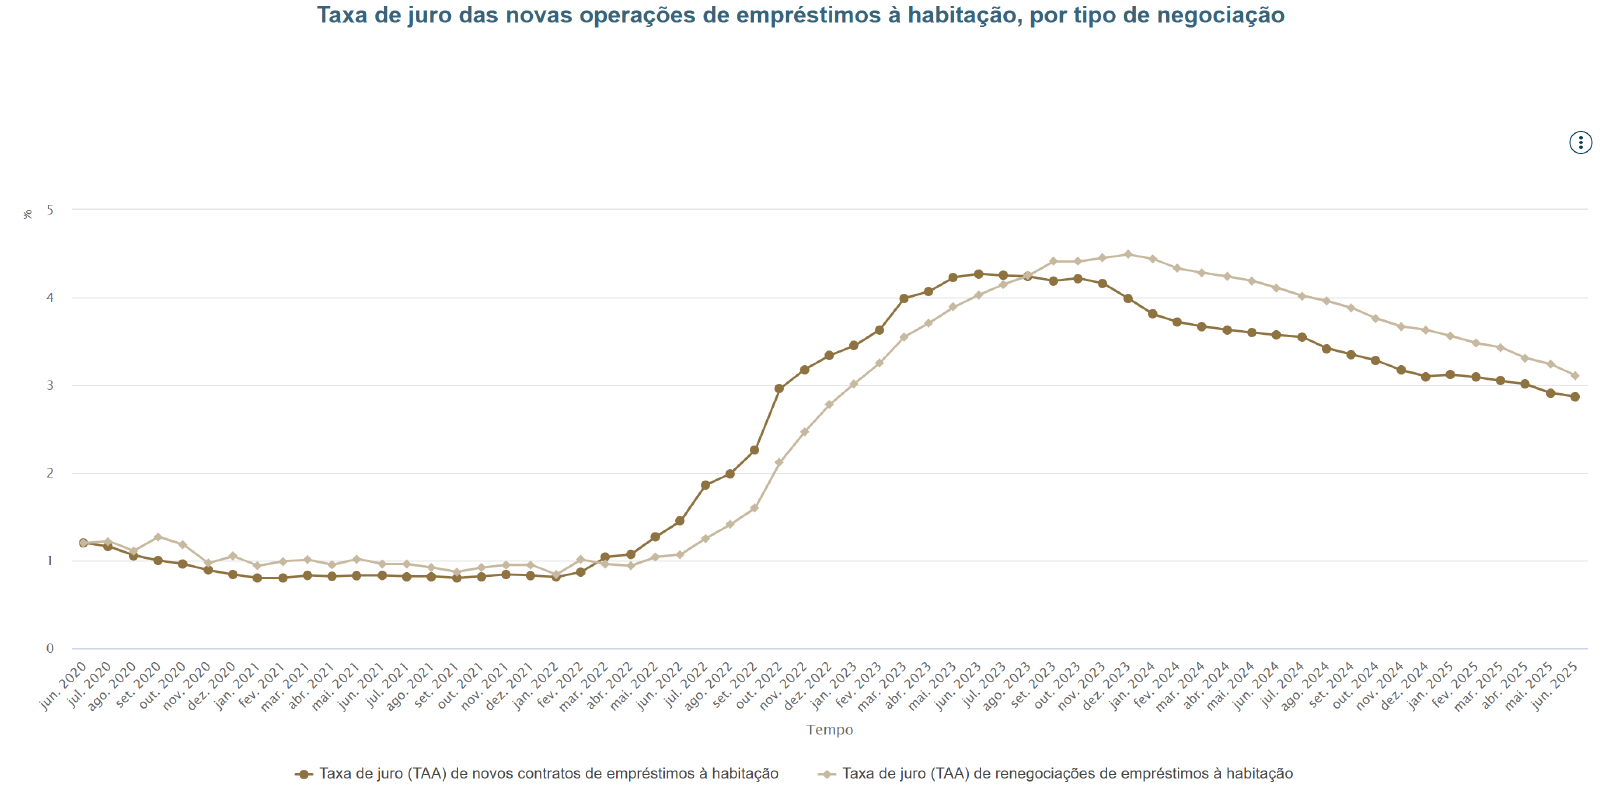 Fig. — Taxa de juro (TAA) das novas operações de crédito à habitação em Portugal, jun/2020–jun/2025 (eixo y: % de 0 a 5). Linha escura = novos contratos: ≈ 0,8–1,2% até 2022, pico ≈ 4,27% em jun/2023, ≈ 2,87% em jun/2025. Linha clara = renegociações: pico ≈ 4,5% em dez/2023, ≈ 3,1% em jun/2025; acima dos novos contratos desde ago/2023 (Teórica 5, p.46; BdP).
Mais dados de juros (pp.45, 47, 48)
- Depósitos (p.45): ≈ 0% até 2022; pico ≈ 3,3% (AE) e ≈ 3,1% (PT) no fim de 2023; ≈ 1,8% e ≈ 1,5% em 2025. Portugal sempre abaixo da AE.
- Habitação por país (p.47): AE 3,29%, Portugal 2,91%.
- Por finalidade (p.48): consumo ≈ 5–9% (AE ≈ 5–8%, PT ≈ 6,5–9%), habitação ≈ 1–4%. O crédito ao consumo é mais caro (explicação própria: mais risco, menos colateral).
- A diferença entre os juros dos empréstimos (p.46) e dos depósitos (p.45) é a margem que dá lucro aos bancos (p.43).
Transformação e riscos (p.49)
- Transformação de maturidades: os depósitos podem ser levantados a qualquer momento; os empréstimos só são reembolsados após um certo período.
- Transformação de liquidez: os depósitos são líquidos; os empréstimos são ilíquidos para quem empresta. Liquidez = “facilidade de converter em meio de pagamento sem perda de valor”.
- Riscos para o banco: 1. risco de default (o empréstimo não é pago) e 2. risco de liquidez (não ter dinheiro para os levantamentos).
Crises bancárias (p.50)
- “Os bancos ganham dinheiro ao emprestarem muito mais do que possuem em legal tender.”
- “Corrida aos bancos = situação em que todos os depositantes exigem o dinheiro que têm depositado de uma só vez; pode resultar em falência do(s) banco(s).” (Exemplo do slide: Silicon Valley Bank.)
- Os bancos também podem falir por maus investimentos (empréstimos que não são pagos).
- “O Governo pode intervir porque, ao contrário da falência de uma empresa, uma crise bancária pode derrubar todo o sistema financeiro.”
Principal–agente e racionamento do crédito (pp.51–55)
- “Problema principal–agente = conflito de interesses entre o principal e o agente, relativo a alguma ação ou atributo oculto do agente, que não pode ser imposta ou garantida através de um contrato vinculativo. Isto pode levar ao racionamento de crédito.” (p.51)
- Exemplo: o credor não sabe se o projeto terá sucesso nem quanto esforço o agente fará → não há contrato que garanta o sucesso.
- Soluções (pp.52–53), com principal = credor e agente = mutuário:
- Capital próprio: o mutuário põe parte da sua riqueza no projeto;
- Colateral: o mutuário reserva bens que passam para o credor se não pagar (garantia).
- Racionamento do crédito (p.54) — quem tem menos riqueza:
- recebe empréstimos em condições piores → credit-constrained;
- ou tem o empréstimo recusado → credit-excluded.
- “O racionamento de crédito aumenta a desigualdade: indivíduos com riqueza limitada não têm a capacidade de lucrar com oportunidades de investimento acessíveis apenas a quem tem mais ativos.” (p.55)
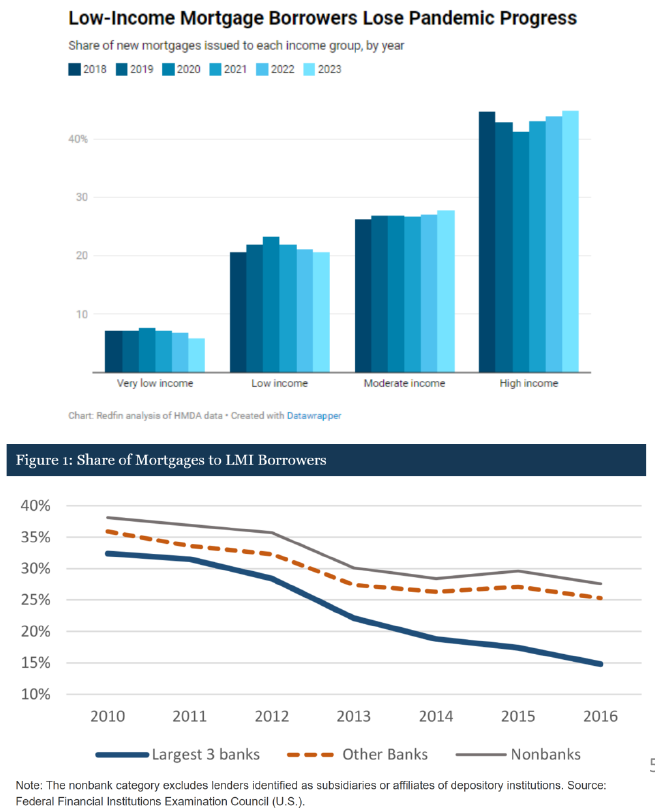 Fig. — EUA. (a) Quota de novas hipotecas por grupo de rendimento, 2018–2023: rendimento muito baixo ≈ 6–8%, baixo ≈ 20,5–23%, moderado ≈ 26–28%, alto ≈ 41–45%; em 2023 os mais pobres caem para ≈ 6% e os ricos sobem para ≈ 45%. (b) Quota de hipotecas a mutuários de rendimento baixo/moderado, 2010–2016: 3 maiores bancos ≈ 32% → ≈ 15%, outros bancos ≈ 36% → ≈ 25%, não-bancos ≈ 38% → ≈ 28%. Ilustra o racionamento × rendimento (Teórica 5, p.55).
Como reconhecer
- “todos levantam ao mesmo tempo”, “falência”, “contágio” → corrida aos bancos / risco de liquidez.
- “informação incompleta”, “esforço do mutuário”, “garantias” → principal–agente → racionamento.
- “quem tem pouca riqueza”, “desigualdade no acesso ao crédito” → credit-constrained / excluded.
Exercício (Ficha 5, EM 5.19) — todas as corretas
Uma corrida aos depósitos é uma situação: a) em que toda a gente quer constituir depósitos; b) em que toda a gente quer levantar os seus depósitos; c) que não leva ao colapso do sistema financeiro; d) que pode resultar de problemas de informação.
Resolução (chave oficial: b, d, por realce no PDF)
- a) F: é o contrário.
- b) V: é a definição do slide 50.
- c) F: os bancos emprestam muito mais do que têm em legal tender → não pagam a todos de uma vez → a crise pode derrubar o sistema financeiro (por isso o Governo intervém).
- d) V: a corrida nasce de expectativas ou de informação incompleta sobre a solidez do banco.
Exercício (Ficha 5, 5.12, 5.15, 5.16) — V ou F?
- (5.12a) A transformação de liquidez transforma depósitos ilíquidos em empréstimos líquidos.
- (5.15a) A base monetária é definida só pela procura dos bancos comerciais.
- (5.15b) A taxa dos empréstimos bancários é definida pelos bancos comerciais.
- (5.15d) O risco de default não entra no retorno esperado dos bancos.
- (5.16a) O problema principal–agente leva ao racionamento de crédito.
- (5.16b) O problema existe devido à possibilidade de o principal não ser pago.
- (5.16c) Uma solução é o agente entrar com capital próprio.
- (5.16d) Resolve-se com um contrato que obrigue a esforço total.
Resolução (soluções oficiais)
F: é o contrário: depósitos líquidos → empréstimos ilíquidos.
F: é definida pelo Banco Central.
V: os bancos comerciais fixam-na (o cap. 6 acrescenta: dada a taxa diretora e o risco).
F: o risco é incorporado na taxa de juro: mais risco, juro mais alto.
V: os agentes com pouca riqueza ou garantias são racionados.
F: a causa é a informação assimétrica (ação/atributo oculto); o não pagamento é a consequência.
V: alinha os incentivos (p.52).
F: o problema existe precisamente porque esse contrato não é possível (p.51).
Lição
Nestes V/F a armadilha está numa palavra: líquido/ilíquido, BC/bancos comerciais, causa/consequência. Leia cada termo contra a definição do slide.
🎯 Como sai no Exame
| Pergunta | Tema | Chave | Onde neste Resumo |
|---|---|---|---|
| Q8 | Causas da inflação | A, B, D | §4 (resolvida lá) |
| Q11a | Tendência da inflação vs meta de 2% do BCE | ensaio (4 linhas) | §1, §2 + Resumo 6 A3 |
| Q11f | Índice acumulado e poder de compra dos salários | ensaio (1 val.) | §1, §2, §4 |
| (Ficha 5.8) | Tabela PT/AE, estilo Q11 | V/F | abaixo |
Tabela da Q11 (projeções do OE2026; 2024 = INE, 2025ᵉ e 2026ᵖ = MF, out/25)
Indicador (%) 2024 2025ᵉ 2026ᵖ Deflator do PIB 4,8 3,6 2,5 IHPC 2,7 2,4 2,1 Remunerações por trabalhador 7,5 5,4 5,3 PIB (real) 2,1 2,0 2,3 Taxa de desemprego (% ativos) 6,4 6,1 6,0 A tabela completa (componentes da despesa, contributos, emprego, produtividade) está na imagem.
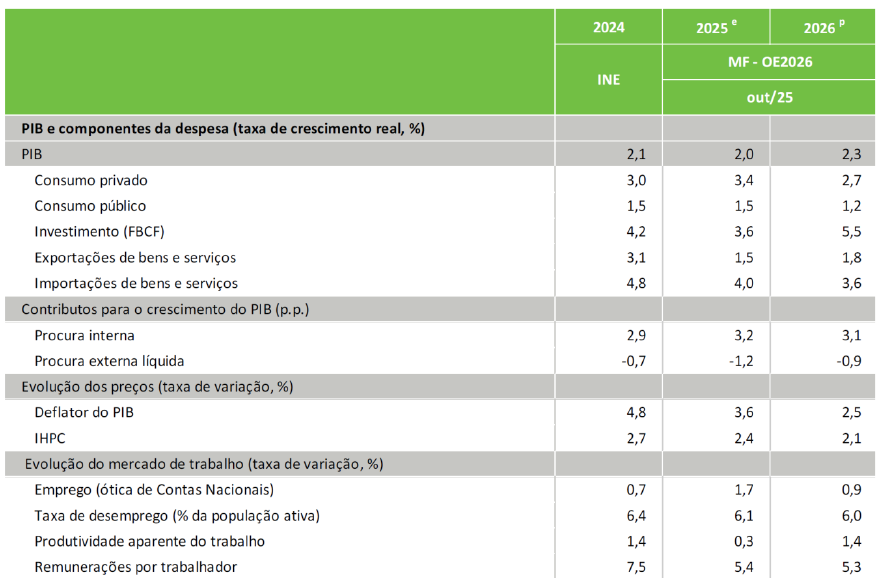 Fig. — Tabela da Q11 do Exame-Exemplo: projeções macroeconómicas do OE2026 para Portugal (PIB e componentes da despesa, contributos, deflator e IHPC, mercado de trabalho), 2024–2026 (Exame-Exemplo, p.4).
Exercício (Exame-Exemplo, Q11a), 1 val., máx. 4 linhas
“Qual a tendência associada à inflação ao longo do período apresentado? Considerando as metas de inflação definidas pelo BCE, a sua evolução estará alinhada com essas metas? Justifique.”
Resolução (resposta-modelo oficial + estrutura)
Modelo oficial: a inflação, medida pelo IHPC ou pelo deflator do PIB, está projetada para uma redução gradual entre 2024 e 2026, aproximando-se do referencial do BCE de 2% (2,5% no deflator e 2,1% no IHPC).
Em 4 linhas:
Tendência: desinflação — a taxa desce (IHPC 2,7 → 2,4 → 2,1%; deflator 4,8 → 3,6 → 2,5%) mas os preços continuam a subir.
Não é deflação: as taxas ficam > 0.
Alinhada: em 2026 o IHPC (2,1%) fica praticamente na meta de 2% do BCE (que, como informação externa aos slides, é definida pelo IHPC).
Lição
Use a palavra certa do §2: “desinflação”, nunca “deflação”. A meta do BCE está no Resumo IEco 6 - Politica Economica A3.
Exercício (Exame-Exemplo, Q11f), 1 val.
O Governo quer aumentar os salários dos controladores de tráfego aéreo, inalterados desde o final de 2023. O sindicato afirmou: “Qualquer aumento durante o ano de 2026 inferior a 10% não permitirá a recuperação do poder de compra destes trabalhadores.” Avalie a veracidade.
Resolução (solução oficial + cálculo do salário real)
Passo 1 — índice de preços acumulado (IHPC de 2024, 2025 e 2026; base final de 2023 = 100): Os preços sobem 7,37% desde o fim de 2023.
Passo 2 — salário real com +10% (salário real = salário/preços, p.27):
Conclusão: basta um aumento de 7,37% para recuperar o poder de compra; 10% dá ganhos. A afirmação é Falsa.
Armadilhas
- Usar o IHPC, não o deflator. O poder de compra mede-se pelo custo de vida (IPC/IHPC). Com o deflator daria (+11,3%) e a afirmação pareceria verdadeira (explicação própria, não da solução oficial).
- Compor, não somar: 2,7 + 2,4 + 2,1 = 7,2% ≠ 7,37%.
- O cálculo do passo 2 é desenvolvimento próprio; a solução oficial pára no índice.
Lição
Receita: índice acumulado = 100 × Π(1 + taxa) → comparar com o aumento salarial → veredito.
Exercício (Ficha 5, ★ 5.8) — V ou F? (taxa de variação anual, %)
Indicador 2021 2022 (p) PIB Portugal 5,5 6,7 PIB Área Euro 5,2 3,1 IHPC Portugal 0,9 7,8 IHPC Área Euro 2,6 8,1 Consumo privado Portugal 4,7 5,5 Consumo privado Área Euro 3,7 3,6 a) Espera-se que a produção total em Portugal aumente em 2022, mas menos do que em 2021. b) Prevê-se que em 2022 os preços acelerem mais em Portugal do que no conjunto da área do euro. c) Em 2022 o comportamento dos preços é consistente com o do consumo privado em Portugal.
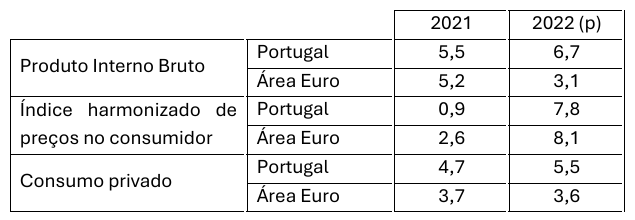 Fig. — Tabela do exercício 5.8: PIB, IHPC e consumo privado, Portugal vs Área Euro, 2021 e 2022 (p) (Ficha 5, p.4). O enunciado diz “União Europeia”, mas a tabela diz “Área Euro”.
Resolução (solução oficial)
a) F: o PIB cresce em 2022 (6,7%) e mais do que em 2021 (5,5%).
b) V: aceleração = variação da taxa. PT: 7,8 − 0,9 = 6,9 p.p.; AE: 8,1 − 2,6 = 5,5 p.p.
c) V: o consumo privado acelera (4,7 → 5,5%): mais procura → mais pressão sobre os preços, que aceleram (§4, lado da procura).
Lição
“Acelerar mais” = maior subida da taxa (p.p.), não maior nível. Em nível, a AE (8,1%) tem mais inflação do que PT (7,8%).
Formato
- Q8 é EM de 1 val. com 3 certas. Faltar uma certa ou juntar uma errada dá metade. Só erradas, opções contraditórias ou todas as quatro (ABCD) dão zero: juntar C a A, B, D anula a resposta.
- Q11a tem máx. 4 linhas; Q11f não tem limite. Em ambas: número da tabela → conceito do slide → veredito.
🧭 Checklist
| Sintoma no enunciado | Ferramenta / resposta |
|---|---|
| ”custo de vida”, “poder de compra”, salários, pensões | IPC/IHPC |
| PIB nominal e real, “preços da produção” | Deflator |
| Dados PIB nominal + deflator, pedem real | PIB real = nominal / deflator × 100 |
| Quantidades e gastos de um cabaz | IPC com cabaz fixo do ano base (5.3) |
| Taxas de vários anos, pedem variação total | Compor: Π(1 + taxa) (5.1d, Q11f) |
| Taxa a descer mas > 0 | Desinflação |
| Taxa < 0 | Deflação (adia consumo, choque negativo na procura) |
| > 50% por mês | Hiperinflação |
| Inflação + desemprego/estagnação | Estagflação / choque de oferta |
| Sem alimentos e energia | Inflação subjacente |
| Salários, expectativas, negociações | Inflação a ficar permanente |
| Procura, emprego, pleno emprego | Inflação de procura |
| Petróleo, custos, menos concorrência | Inflação de oferta |
| Pedir emprestado vs impaciência | Ótimo em ; ⇒ pedir mais |
| Moeda dos bancos | Agregado lato = base + moeda bancária |
| Depósitos líquidos / empréstimos ilíquidos | Transformação de liquidez e maturidade → riscos de default e liquidez |
| Todos levantam ao mesmo tempo | Corrida aos bancos |
| Informação oculta, garantias | Principal–agente → capital próprio, colateral → racionamento → desigualdade |
Erros a evitar
- Confundir desinflação com deflação, ou “taxa constante” com “preços constantes”.
- Chamar desinflação a uma deflação que abranda (Japão, 5.1a).
- Somar taxas de inflação em vez de as compor.
- Usar as quantidades do ano corrente no IPC (o cabaz é fixo).
- Multiplicar pelo deflator para obter o PIB real (divide-se).
- Medir o poder de compra com o deflator em vez do IHPC (Q11f).
- Dizer que o salário real sobe “sempre” com a inflação.
- Dizer que a deflação é boa porque os preços baixam.
- Trocar líquido/ilíquido na transformação de liquidez, ou dizer que a moeda bancária = total dos depósitos.
- Pôr a causa do problema principal–agente no não pagamento (é a informação oculta).
- Inventar fórmulas que os slides não têm (MV = PY, Fisher, multiplicador monetário, curva de Phillips desenhada).
📎 Recursos
- Teórica: Teórica 5 — Inflação, Moeda e Bancos
- Ficha: Exercícios 5 (com soluções) · Caderno (sem soluções)
- Exame-Exemplo: com soluções · sem soluções
- Ligações:
- Desemprego de equilíbrio, poder negocial, desigualdade → Resumo IEco 4 - Desemprego e Desigualdade.
- BCE, taxa diretora, meta de 2%, base monetária → Resumo IEco 6 - Politica Economica.
- PIB nominal/real, consumption smoothing → Resumo IEco 3 - Crescimento Economico e Progresso Tecnologico.
- Informação assimétrica e poder de mercado → Resumo IEco 2 - Falhas de Mercado e Ambiente.
- Plano: 0. Plano - Resumo IEco (Exame)
- Anterior: Resumo IEco 4 - Desemprego e Desigualdade · Seguinte: Resumo IEco 6 - Politica Economica
TABLE WITHOUT ID
  link(file.link, file.name) AS "Nota",
  date AS "Data",
  status AS "Estado"
FROM "2.Técnico/2º Ano/1Semestre/Introducao a Economia"
WHERE (type = "note" OR type = "project") AND file.name != this.file.name
SORT date DESC